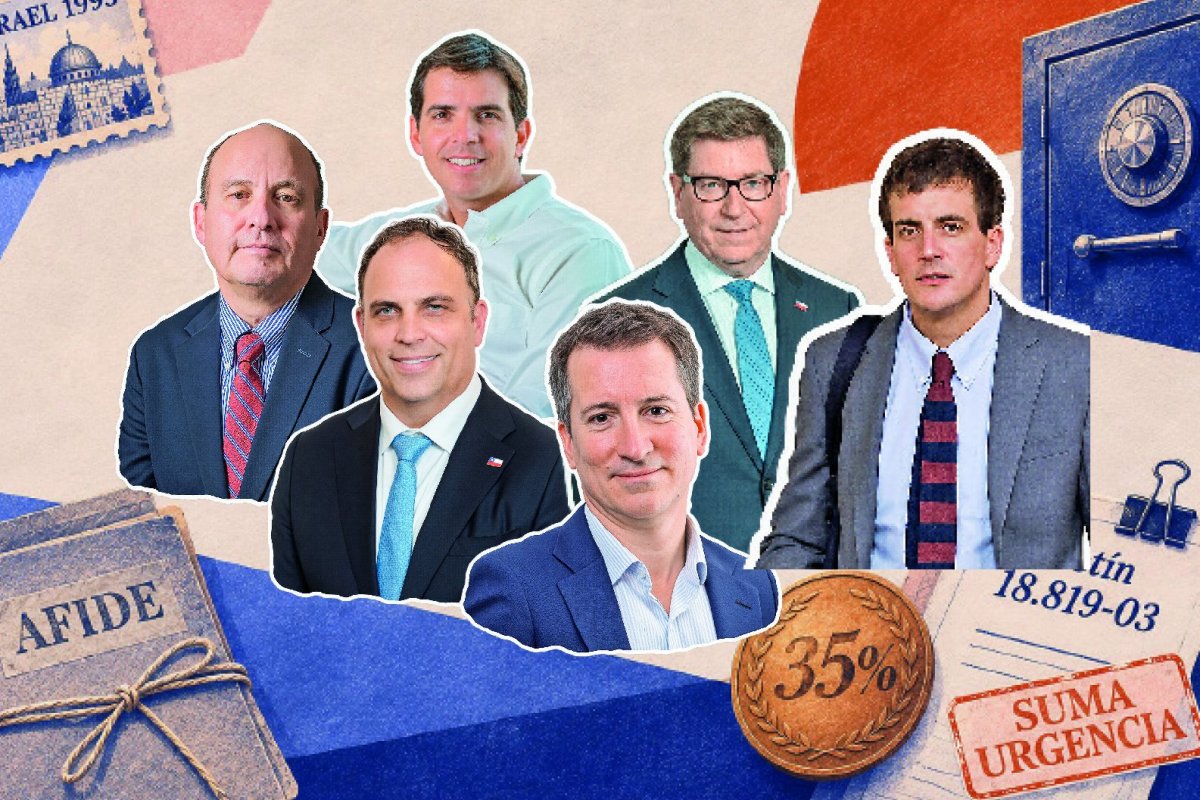
En junio de 2024, el diputado Diego Schalper viajó con la comitiva del Presidente Gabriel Boric a Europa. En la misma delegación iba Tomás Bercovich, CEO de Global66, una fintech chilena de pagos internacionales. Según personas que conocen esa historia, Schalper no sabía mucho del mundo startup, así que Bercovich le habló de su empresa y de cómo se financian las startups. El diputado de RN volvió impactado y seis meses después, en diciembre de 2024, anunció la creación de la bancada por el Fomento de las Startups y la Economía Digital, presidida por él. La conformaron diputados de casi todos los partidos, desde Gonzalo Winter (FA) hasta Agustín Romero (Rep). Su tema, dicen quienes participaron, fue siempre cómo conseguir más plata para las startups chilenas, un problema con casi 20 años de historia en Chile.
El 28 de octubre de 2026, el Presidente José Antonio Kast y los ministros Jorge Quiroz (Hacienda) y Daniel Mas (Economía) firmaron un proyecto de ley para hacerlo y entró a la Cámara con suma urgencia.
1. El problema
Una empresa nueva, que todavía pierde plata, probablemente no consigue capital con un banco ya que no tiene historia ni garantías. Por eso existe el venture capital: fondos que levantan plata de inversionistas, compran un pedazo de muchas startups y esperan que unas pocas crezcan tanto que paguen por todas las que fracasan.
En Chile esos fondos tienen desde fines de los ‘90 un socio silencioso, que es Corfo. Por cada peso que ponen los inversionistas privados, Corfo históricamente prestó hasta tres y con ese mecanismo nació la industria local. Entre 1998 y 2025, Corfo abrió 73 líneas de crédito a fondos por cerca de US$ 1.079 millones, y esos vehículos invirtieron en 514 empresas.
Pero el modelo tiene un techo. Como Corfo pone la mayor parte (el 63,5% de la plata de esos fondos ha sido pública, según el Gobierno), los fondos crecen al ritmo de su presupuesto, y ese ritmo se frenó. En 2017 y 2018 Corfo abría seis o siete líneas al año y en 2024 y 2025 abrió sólo una.
El resultado es que los fondos chilenos son chicos. Alcanzan para las primeras rondas de una startup, cuando necesita unos cientos de miles de dólares, pero cuando la empresa crece y necesita US$ 10 millones o US$ 20 millones, tiene que salir a buscarlos afuera, y muchas veces el inversionista extranjero pone como condición que se traslade a Delaware, en Estados Unidos. Con eso se van también la venta futura y los impuestos.
En 2025, Chile captó cerca del 6% de la inversión en startups de América Latina, según las cifras que el Gobierno presentó al Congreso.
2. Qué propone el proyecto
La idea es que Corfo, además de prestar plata, pueda ser socio. En vez de pasarle capital a un fondo VC y cobrarle intereses, compraría una parte del fondo como cualquier inversionista y ganaría o perdería lo mismo que los demás.
La pieza central se llama “fondo de fondos”, un fondo que no invierte en startups sino en otros fondos de venture capital. Está pensado para las AFP y las compañías de seguros, que manejan cientos de miles de millones de dólares y casi no invierten en venture capital chileno. Esto porque a una AFP no le vale la pena estudiar 30 fondos chicos de US$ 15 millones, pero sí le interesaría comprar una parte de un fondo grande, con un administrador con experiencia y fiscalizado por la Comisión para el Mercado Financiero (CMF). Corfo pondría como máximo el 35% de ese fondo grande y el resto tendría que venir de privados.
El primer fondo que imagina el Gobierno -y que está basado en el modelo israelí- es de US$ 200 millones -con US$ 60 millones de Corfo y US$ 140 millones de institucionales- que repartiría su plata entre seis y 10 fondos de venture capital y se quedaría con cerca de un 20% de cada uno, según la presentación que hizo el Ministerio de Economía al Congreso.
No todos serían chilenos. En el Gobierno reconocen que en Chile no hay una gran cantidad de fondos que podrían entrar en esta dinámica y por eso el resto vendría de afuera. Aseguran que ya hay interesados. Según fuentes del Ejecutivo, hay una lista de fondos brasileños con historial, algunos en su duodécimo fondo, que quieren instalarse en Chile, además de fondos españoles y mexicanos. La ley les exige invertir en Chile al menos lo que reciban de Corfo y el resto lo pueden invertir en la región.
En el mundo del venture capital son más cautos. Como a la industria le ha ido mal y a varios fondos brasileños les ha costado levantar capital, temen que lleguen fondos turistas, atraídos solo por la plata disponible, o que se elijan malos administradores. Todos, dicen, quieren cobrar el 2% anual de comisión.
El Gobierno calcula que cada dólar de Corfo moverá unos US$ 12. Con los US$ 60 millones que comprometería en tres años, habría entre US$ 600 y US$ 800 millones para invertir en startups.
La plata pública sería por tramos. El proyecto fija un tope de US$ 25 millones para el primer año y la Dirección de Presupuestos estima US$ 20 millones para el segundo y US$ 15 millones para el tercero, aunque desde el segundo año decidiría cada Ley de Presupuestos. “US$ 60M es el piso de DIPRES; la meta es escalar”, dice una de las láminas que el Ministerio de Economía presentó en el Congreso el martes 3 de noviembre. Otros, que apoyan el proyecto, dicen que US$ 60 millones es muy poco y que debe asegurarse plurianual para no discutirlo en cada Ley de Presupuestos.
La ley está diseñada para que Corfo entre y después salga del fondo. Los demás socios pueden comprarle su parte antes de que el fondo termine. El fondo de fondos puede durar como máximo 15 años, y si a los siete una evaluación del Ministerio de Economía concluye que el instrumento no atrajo inversión privada, Corfo no puede seguir comprometiendo plata.
3. La experiencia de 2007
La idea no es nueva. En junio de 2007, la Ley 20.190, conocida como la segunda reforma al mercado de capitales, autorizó a Corfo a comprar hasta el 40% de fondos de capital de riesgo, después de una tramitación que había partido en 2003, en el gobierno de Ricardo Lagos.
El 17 de diciembre de 2008, el vicepresidente de Corfo, Carlos Álvarez, lanzó el programa: Corfo daría aportes de capital “a través de adquisiciones de cuotas de los fondos de hasta un 40% del tamaño de éste”, aseguró a DF entonces. El programa se llamó K1 y recibió postulaciones hasta 2011.
Pero en todo ese tiempo, Corfo entró a un solo fondo. Se llamaba Mater. Corfo lo aprobó en febrero de 2010 y terminó poniendo cerca de US$ 10,7 millones. El fondo invirtió en cuatro empresas.
Según el informe de capital de riesgo de Corfo, a diciembre de 2025, por cada $ 100 que puso en Mater Corfo recuperó $ 114, un retorno de 2,5% al año medido en UF.
4. Los borradores que no vieron la luz
Lo que vino después fue una sucesión de proyectos que no fueron rechazados, pero tampoco aprobados. En enero de 2018, al final del segundo gobierno de Michelle Bachelet, el Ejecutivo metió la idea en un proyecto misceláneo de productividad. La había empujado Eduardo Bitran, entonces vicepresidente de Corfo.
Para esas fechas los fondos de venture capital ya se habían organizado. La Asociación Chilena de Venture Capital (ACVC) nació en 2017 con cuatro fondos que querían promover la industria y políticas públicas, y desde el principio propuso un fondo de fondos.
En diciembre de 2018, con Piñera de vuelta en La Moneda, la ACVC le entregó a Hacienda una minuta con recomendaciones para la industria, que quedó en estudio en el Consejo Consultivo del Mercado de Capitales, según publicó El Mercurio.
El 9 de marzo de 2022, a dos días de entregar el mando, Piñera firmó el proyecto que creaba el “Fondo de Capital de Riesgo Emprendedor”. Su subsecretario de Economía, Julio Pertuzé, contó que esperaban llegar a US$ 200 millones, pero el proyecto no avanzó.
Gabriel Boric en mayo de 2024 ingresó un proyecto para crear la Agencia de Financiamiento e Inversión para el Desarrollo (Afide), una empresa del Estado que, entre otras cosas, podría ser socia de fondos de fondos con hasta 35%. Schalper la apoyó y trabajó en ella con la subsecretaria de Economía, Javiera Petersen, según conocedores de la tramitación. La Cámara la aprobó en diciembre de 2024 por 85 votos a favor y 19 en contra. En el Senado llegó en enero de 2025 a la Comisión de Hacienda, que desde marzo de ese año preside Javier Macaya (UDI), y pasó ocho meses sin revisión. Según conocedores, no encontró apoyo y sigue ahí.
En agosto de 2025, Andrés Meirovich, expresidente de la ACVC escribió en DF que ninguna bancada rechazaba abiertamente el fondo de fondos y que “lo que falta es prioridad legislativa”. En la industria lo dicen de otra forma: afirman que el proyecto siempre tuvo amigos hasta el momento de empujarlo, pero nadie hacía el delivery.
5. La comida en la casa de Quiroz
Cuando Kast ganó la elección, en diciembre de 2025, Schalper se propuso empujar el tema desde el primer día del nuevo Gobierno. En enero de 2026, la bancada startup organizó una reunión entre el mandatario electo y un grupo de founders, entre ellos Tomás Bercovich, de Global66 y Sebastián Kreis, de Xepelin.
El 26 de marzo, José Ignacio Mujica asumió la vicepresidencia de Corfo. Un par de meses después, cuenta él, en Corfo se convencieron de que hacían falta “fondos de mayor tamaño que permitan que las startups puedan escalar”. Coincidió con lo que venía empujando el subsecretario de Economía Karlfranz Koehler.
En agosto, la ACVC ya había mostrado en Hacienda, Economía, Corfo y la Superintendencia de Pensiones su propia propuesta: un fondo de US$ 100 a US$ 200 millones con 30% a 40% de Corfo, según DF. Pero el ministerio que tenía que poner la plata era Hacienda. Y el ministro Jorge Quiroz, según conocedores, es poco entusiasta del proyecto, aunque pragmático. En esa cartera la duda es más bien de principios: según personas que han participado en este proceso, el coordinador de mercado de capitales, Eugenio Symon, se pregunta por qué el Estado debería meterse a tomar decisiones de inversión, la misma mirada que le atribuyen al ministro.
Con el fin de mostrarle el potencial del mundo tech al ministro, Schalper organizó una comida en la casa de Quiroz a la que fueron Bercovich, Kreis, Pedro Pineda, cofundador de Fintual, y Alejandro Matamala, cofundador de Runway, entre otros.
El 9 de septiembre, Hacienda ingresó su gran reforma al mercado de capitales, la MK4, que traía una bolsa para empresas emergentes y beneficios tributarios para quienes invirtieran en startups, pero no el fondo de fondos. Según fuentes del Gobierno, se evaluó incluirlo y se decidió dejarlo afuera.
6. La arremetida de Schalpern
El martes 15 de septiembre, durante el ChileDay en Madrid, la ACVC organizó una reunión a puertas cerradas en el hotel Four Seasons con una lista que armó Francisco Guzmán. Por el Estado se sentaron la presidenta del Senado Paulina Núñez (RN), la senadora Paulina Vodanovic (PS), el senador Javier Macaya (UDI), el presidente de la Cámara, Jorge Alessandri (UDI), los diputados Schalper (RN) y Romero (Republicano), y Mujica, de Corfo. Por el lado de los VC participaron cinco managers, entre ellos Cristóbal Silva, de Kayyak Ventures; Juan Turner de Tantauco; Francisco Marín de Taram Capital y el gremio español SpainCap.
Guzmán presentó cifras de la industria, Mujica explicó el modelo de Corfo y los españoles, el de España. Según asistentes, ahí varios parlamentarios dimensionaron cuánta plata estaba en juego. En ese mismo viaje, Silva -quien maneja el fondo de VC más grande del país- conoció a Quiroz, de acuerdo con personas al tanto, y le habló de las necesidades y potencial aporte de esta industria.
De vuelta en Chile, la bancada startup presentó siete indicaciones a la MK4. Dos de ellas autorizaban a Corfo a invertir en fondos de venture capital y a crear fondos de fondos. El 21 de octubre, la Comisión de Hacienda de la Cámara las aprobó por siete votos contra seis, pese a que su presidente, Romero, las declaró inadmisibles. Quiroz hizo reserva de constitucionalidad, porque a su juicio solo el Presidente puede proponerlas.
El martes 27 de octubre, la Cámara aprobó la MK4 por 100 votos contra 35 y la mandó al Senado con el artículo de Schalper adentro.
Esa misma mañana se supo que el Gobierno ingresaría su propio proyecto, redactado por el Ministerio de Economía con apoyo técnico de Corfo, y al día siguiente lo firmó. Ese día, en el Senado, Quiroz insistió en que las normas de Schalper “son inadmisibles”.
7. Lo que viene
Hoy hay dos textos en el Congreso que dicen casi lo mismo, el de Schalper dentro de la MK4, en el Senado; y el del Gobierno, en la Cámara. Según la lámina del Ministerio de Economía que los compara, la versión parlamentaria no fijaba límites a Corfo ni le daba una salida a los privados.
En el Gobierno esperan que el proyecto de Economía salga de la comisión entre diciembre y enero. Después vendrán nueve meses para escribir el reglamento y licitar al administrador, que en el ejecutivo imaginan como una administradora chilena asociada con un gestor extranjero experto en fondos de fondos. Mujica calcula que el grueso de la inversión ocurriría entre 2028 y 2030.
En la industria valoran la iniciativa y la apertura del Ejecutivo, pero advierten que en Chile no hay tantas startups en etapa de crecimiento, que son las que recibirían esta plata. Un privado que lleva años siguiendo este proceso asegura que es un buen punto de partida, pero que aún hay temas a mejorar.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 Juan Pablo Silva