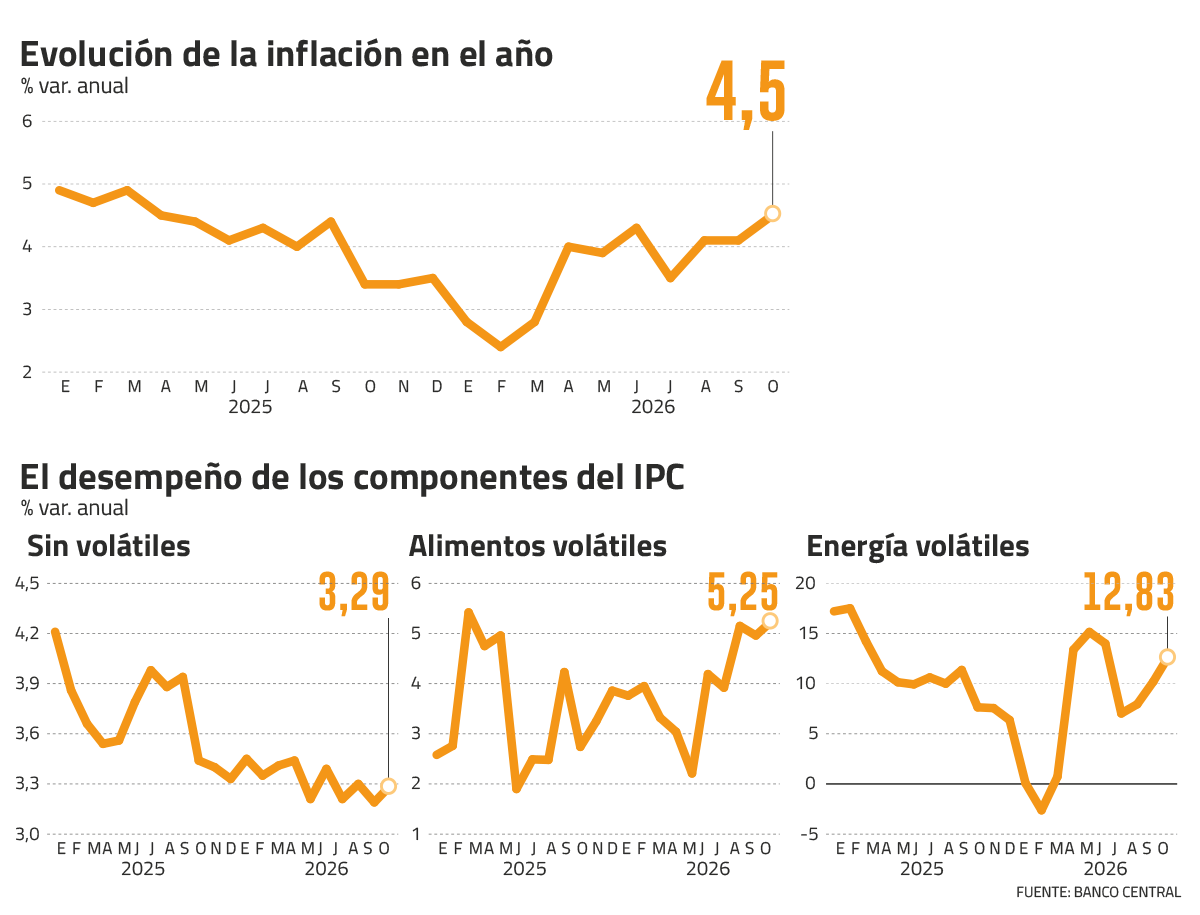
Sin sorpresas recibió el mercado este viernes el desempeño que registró el Índice de Precios al Consumidor (IPC) en octubre, el cual subió 0,5% comparado con el mes previo. Ello, no obstante, bastó para que la medición anual acelerara el tranco desde 4,1% a 4,5%.
De acuerdo con el Instituto Nacional de Estadísticas (INE), el alza fue explicada por los componentes volátiles del indicador: transporte, con un incremento en el mes de 2%; y alimentos y bebidas no alcohólicas, que exhibieron un avance de 1%.
Como contraparte, el IPC sin volátiles no registró variación en el mes y la lectura anual se movió ligeramente de 3,2% a 3,3%. Al mismo tiempo, el precio de los servicios se moderó de 4,3% a 4,2% en 12 meses.
"Toda la presión se concentra en los volátiles, con la energía subiendo cerca de 13% anual. Es un shock de costos y no de demanda, en una economía con amplias holguras y un mercado laboral deteriorado", explicó el economista senior de Bci, Daniel Navarrete.
Una precisión que compartió el economista jefe de Coopeuch, Felipe Ramírez. "La composición de la inflación de octubre entrega señales de que la debilidad de la demanda interna está actuando como un importante contrapeso frente al shock de costos que enfrenta la economía", dijo.
¿Próxima alza?
Con una inflación anual ya en 4,5% -nivel que no se veía desde abril del año pasado-, se afianza la expectativa de un quinto año que cerrará por sobre la meta del 3% a la que aspira el Banco Central y, por lo mismo, la posibilidad de que la autoridad monetaria dé un paso en pos de subir la tasa de interés en los próximos meses.
El antecedente que avala dicha perspectiva radica en la misma evaluación que hizo en octubre el ente emisor, según reveló la minuta de la Reunión de Política Monetaria de ese mes.
Para Navarrete, el escenario base es un incremento de 25 puntos base en diciembre hasta 4,75%, pero no más que eso. "Más allá de lo discutible de ese ajuste, la composición del IPC no justifica una mayor restrictividad", afirmó.
A su juicio, "subir más la tasa en plena contracción tendría un costo alto en actividad y empleo, y la clave es que precios y salarios sigan mirando la meta".
El analista económico de BTG Pactual Chile, Martín Gutiérrez, también consideró que el balance entre actividad, mercado laboral e inflación subyacente -en conjunto con la naturaleza del aumento de la inflación- no justificaría necesariamente una postura más restrictiva.
Pero precisó que la evolución de los precios de la energía seguirá siendo un elemento clave. "Si la reciente caída del petróleo no se consolida, no puede descartarse un aumento de 25 puntos base en la TPM durante la reunión de diciembre", expuso.
Scotiabank también se unió a las expectativas al plantear que la lectura del registro inflacionario de octubre no disminuye la probabilidad de un alza de 25 pb en la próxima reunión programada para diciembre.
En una línea similar, Itaú opinó que la inflación eleva el umbral para que se concrete un alza el mes venidero.
Desde la óptica del gerente de Estudios de Geminis, Alejandro Fernández, el ente emisor debería subir la tasa, pero cree que "no lo hará hasta que tenga evidencia más firme de la recuperación del crecimiento no minero".
Este último se expandió 2% en septiembre, en circunstancias que la expansión total de la actividad fue de apenas 0,2%.
Ante ello, calificó como poco probable que el aumento del tipo rector ocurra el próximo mes, ya que solo se tendrá el registro de actividad de octubre.
Santander, BICE Inversiones, Fintual, Fynsa y Coopeuch coincidieron en la postura de que el tipo rector se mantendrá sin movimientos en la última reunión del año.
Ramírez explicó que, sumado a la composición del IPC en octubre, la evolución reciente del petróleo, el dólar, la actividad, el mercado laboral y las bolsas, “el escenario entrega espacio al Banco Central para mantener una postura cautelosa y no apresurar sus próximos movimientos”.
Se mantiene el final de año
Pero más allá de si habrá o no fin a la pausa monetaria, el IPC de octubre no movió las proyecciones de los analistas para fines de año.
Fernández continuó previendo que los precios internos finalizarán este ejercicio en 5,1% y Bci en que estará en torno a 5%, debido a los combustibles y la depreciación del peso.
"La inflación anual seguiría subiendo hasta rozar 5,2% en febrero y descendería con fuerza desde abril, cuando el salto de los combustibles de este año salga de la base de comparación, para converger a 3% a fines de 2027", proyectó Navarrete.
BTG Pactual también contempló que el IPC cerrará el año ligeramente por encima de 5%.
Más abajo, Coopeuch prevé que se posicionará en 4,9%, mientras que el OCEC UDP y BICE Inversiones lo mantienen en 4,8%. Esta última entidad señaló que "el petróleo y el tipo de cambio siguen siendo riesgos relevantes, por su traspaso a los combustibles, los costos de transporte y, con rezago, a otros componentes de la canasta".
Por su parte, Fintual ratificó su expectativa de 4,7% y Fynsa espera un 4,4% para el dato anual del IPC.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 inflación
 {{/if}}