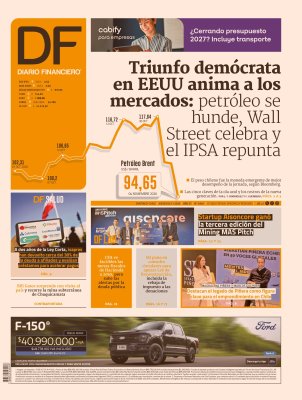
El desencanto por la inteligencia artificial (IA) que siguió a las midterms se profundizó a un ritmo acelerado este jueves en la Bolsa de Nueva York, y la aversión al riesgo alcanzó también a mercados emergentes como el chileno.
El Nasdaq Composite se desplomó 5,5%, arrastrando al S&P 500 a pérdidas de 4,4%, mientras que el Dow Jones bajó 3,4% al cierre de la plaza estadounidense. El Nasdaq tuvo su peor sesión desde abril de 2025 y entró en la llamada "zona de corrección", pues con esto pierde más de 10% desde su último peak. Además, quedó en mínimos desde abril de este año.
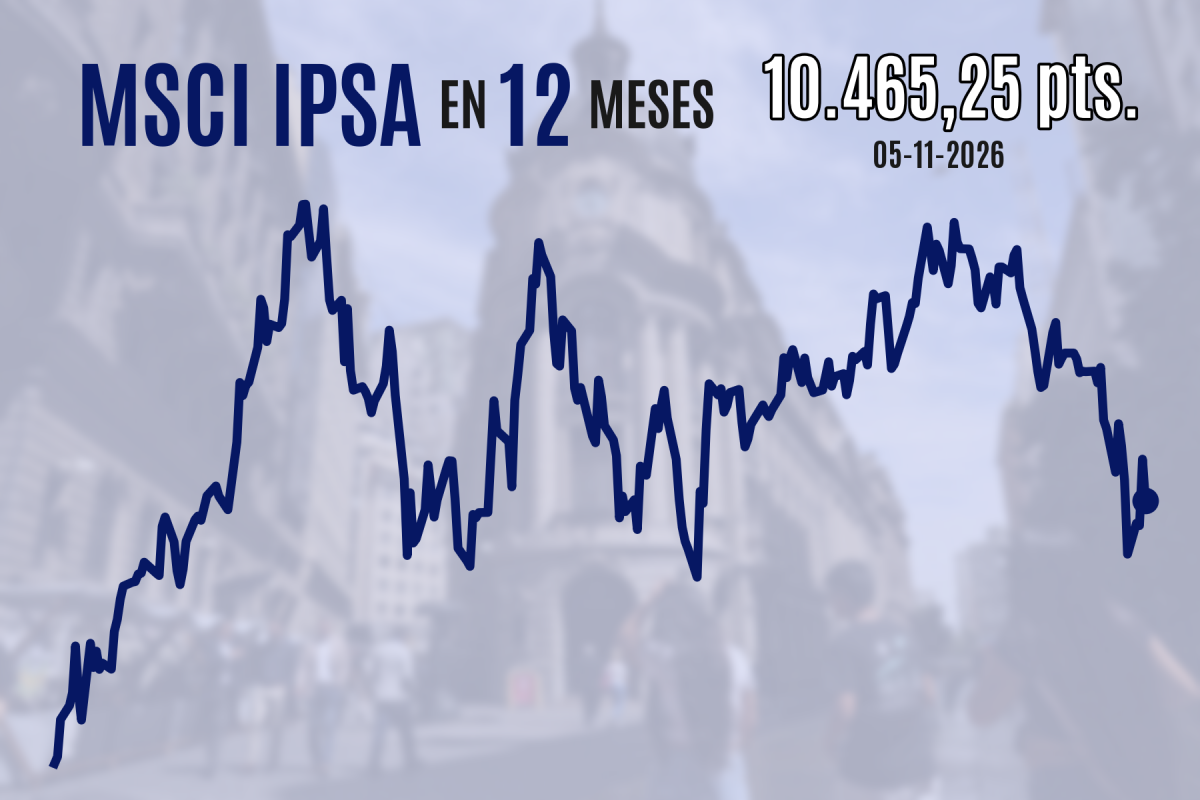
Previamente, el MSCI IPSA de la Bolsa de Santiago cerró con una caída de 1,5% hasta los 10.465,25 puntos. Con ello devolvió una parte de lo avanzado este miércoles, en lo que fue su mejor sesión desde junio, ya que las principales acciones del índice se beneficiaron de la "ola azul" estadounidense y sus repercusiones.
Un golpe de realidad
"Apenas abrieron los mercados se produjo una rápida carrera hacia la salida en el sector tecnológico a nivel general", publicó Investarde en su portal de análisis. "Esta caída está estrechamente relacionada con la presión política sobre los data centers tras la victoria arrolladora de los demócratas, especialmente en Texas, donde se concentra el 25% del crecimiento de estos", explicó.
"Qualcomm (-9,5%) aumentó la presión sobre el sector de semiconductores, tras advertir que sus márgenes en chips se estaban reduciendo, mientras que ARM (-13,1%) también cayó tras dar a conocer sus resultados. El sector del software igualmente se ha visto afectado, con HubSpot (-5,4%) como la última empresa en publicar una advertencia sobre sus previsiones", agregó el broker estadounidense.
El más selectivo Nasdaq 100 se hundió 6,4%, mientras que el índice Philadelphia de acciones de semiconductores se derrumbó 12,3%, lo que implica su peor sesión desde marzo de 2020. También pesó la noticia de que Micron (-17,5%) suspendió sus planes de construir una planta de chips de memoria de US$ 4.500 millones en Taiwán, por una prolongada disputa laboral.
La jornada asiática había dado señales tempranas de que la rotación hacia fuera del sector tecnológico podría ampliarse. Mientras el gran ganador fue el hongkonés Hang Seng (3,7%), el japonés Nikkei (-1,8%) y sobre todo el coreano Kospi (-5,3%) se tiñeron de rojo.
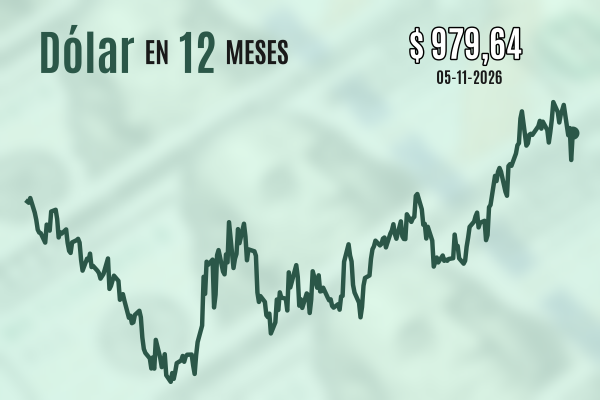
La demanda en general se volcó hacia bonos del Tesoro estadounidense, cuyos rendimientos a 10 años caían 5,3 puntos base a mínimos desde septiembre. El dólar no fue preferido ante opciones como el yen japonés y el franco suizo, pero sí repuntó enérgicamente en economías emergentes como la chilena.
Las acciones de Cencosud (-4,3%) y Copec (-2,8%) influyeron de forma relevante en la caída del IPSA, y también profundo fue el arrastre de Latam (-1,8%), mientras el petróleo Brent repuntaba 4% hasta los US$ 98,4 el barril, aunque después de hundirse 8,7% en la víspera.
Cenco Malls (-0,5%) resistió en gran medida las presiones de venta, tras informar que su Ebitda del tercer trimestre creció 15% interanual, por encima de los pronósticos generales y reflejándose en un alza de 29% en las utilidades netas.
Este viernes se publicará en Estados Unidos el reporte oficial de nóminas no agrícolas, para el que se espera ver un modesto repunte, a un ritmo de 65 mil nuevos empleos durante octubre, desde los 29 mil de septiembre. La tasa de desocupación se habría mantenido en 4,2%, según el pronóstico general.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IPSA