DOLAR
$976,64
UF
$41.279,51
S&P 500
7.374,85
FTSE 100
10.670,27
SP IPSA
11.315,26
Bovespa
168.328,53
Dólar US
$976,64
Euro
$1.088,03
Real Bras.
$177,45
Peso Arg.
$0,63
Yuan
$146,29
Petr. Brent
98,32 US$/b
Petr. WTI
90,83 US$/b
Cobre
6,24 US$/lb
Oro
4.074,90 US$/oz
UF Hoy
$41.279,51
UTM
$72.151,00
¿Eres cliente nuevo?
REGÍSTRATE AQUÍDesde la institución gremial señalaron que la masificación del uso de baterías evitará inversiones adicionales en transmisión.
Por: Diario Financiero Online
Publicado: Martes 9 de enero de 2018 a las 17:43 hrs.
Cada aumenta la importancia que tienen las Energías Renovables No Convencionales (ERNC) dentro de la matriz energética del país. Al cierre de 2017, estas tecnologías concentraron 16% de participación en la generación y se proyecta que el crecimiento siga siendo a doble dígito.
Según explicaron en la Asociación Chilena de Energías Renovables (ACERA), se estima que para este año, la potencia instalada en esta modalidad crezca en 1.000 MW, de la mano de alternativas eólicas y solares fotovoltaicas principalmente, para así llegar a una capacidad de 5.900 MW al finalizar el año.
El crecimiento en el uso de las ERNC se refleja en el avance que se ha visto en los últimos cinco años, en donde este tipo de energía más que se quintuplicó, con una capacidad instalada que pasó de 952 MW en 2012, a 4.895 MW durante el último ejercicio.
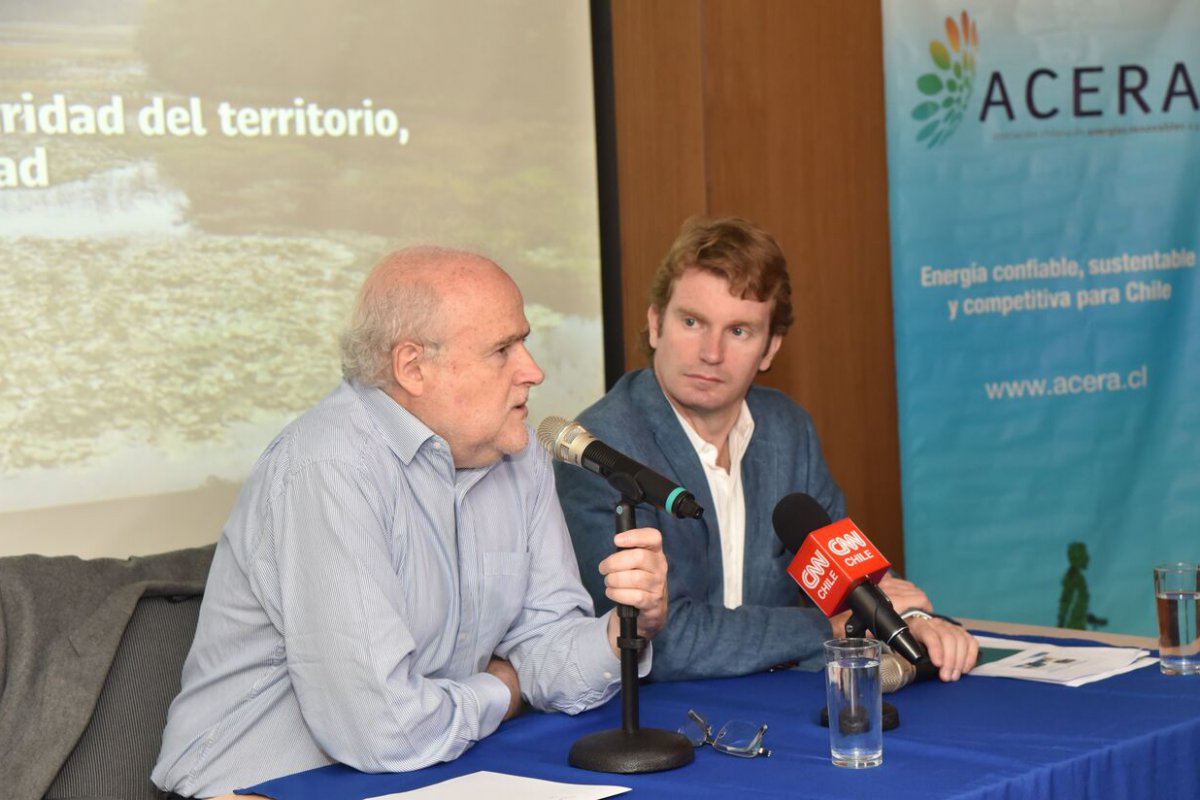
Ante este escenario, uno de los desafíos principales para la industria, explicó el presidente del gremio, José Ignacio Escobar, tiene que ver con trabajar en tecnologías de almacenamiento de energía.
“Nos vamos a encontrar con las baterías mucho antes de lo esperado, pronto serán comercialmente competitivas, y ya vemos iniciativas que avanzan en su proyectos de generación, con su área de almacenamiento como un conjunto, o proyectos individuales, que identifican que el almacenamiento puede mejorar muchísimo y evitar inversiones adicionales en transmisión”, comentó Escobar.
La iniciativa comenzará a operar en enero de 2027 en las 16 regiones del país. El sistema no contempla recursos adicionales y busca aprovechar los instrumentos públicos existentes.
Uno de los focos del ranking es el segmento corporativo de alta complejidad. En la categoría Corporate and M&A – High End, cinco estudios alcanzaron el Tier 1: Barros & Errázuriz, Carey, Cariola Díez Pérez-Cotapos, Claro & Cía. y Philippi Prietocarrizosa Ferrero DU & Uría (PPU).
Entre los planes del centro que lidera la U. de los Andes, está crear tres spin off con investigadores, solicitar cinco patentes y construir un laboratorio de análisis de microbiota con socios privados.
El holding ligado a la familia Nun selló la adquisición de la marca, en una operación que se extendió por cerca de 10 meses y que marca su primera incursión en este segmento.

En paralelo, la firma concretó un segundo aumento de capital para financiar su participación en la capitalización de CLC, operación que provocó cambios en las participaciones accionarias al interior de su grupo controlador.