Por M. Villena / C. Cristino
En estas semanas los equipos de inversión de las AFP se encuentran en pleno análisis de las acciones de Oro Blanco y Norte Grande, para así definir si concurrirán o no a sus respectivos aumentos de capital, cuya opción preferente comienza el 1 de abril y 31 de marzo respectivamente.
Frente a este escenario, el cual ha estado marcado por la oposición de las administradoras a la realización de las operaciones, los ejecutivos del sector han señalado que se debe tomar la decisión considerando las distintas variables. Una que ha tomado relevancia es el “perfil del controlador”, la que por sí sola significaría el no acudir, según señala una fuente.
Sin embargo, si se considera el factor más tradicional de todos, el no hacerlo podría traducirse en perder una oportunidad de negocio: el precio.
Factor precio
Pero ¿qué tan baratas están las cascadas de cara a los aumentos de capital? Según se desprende de la información de la Bolsa de Comercio de Santiago, de colocarse mañana, los valores de los papeles se emitirían a $ 1,96 y $ 1,84, en Norte Grande y Oro Blanco, respectivamente. Esto, considerando que de acuerdo a las condiciones de los aumentos de capital el valor de la acción se realizará en base al promedio de los últimos 30 días, menos un 10%.
Dichos valores corresponden, en ambos casos, a los más bajos desde el año 2007, cuando el precio promedio de Norte Grande llegó a
$ 3,72 y el de Oro Blanco a $ 3,65.
Situación que podría ser consecuencia entre otras cosas a los cuestionamientos en torno a Julio Ponce Lerou y sus más cercanos colaboradores, precisamente como consecuencia del Caso Cascada, afectando el precio de la acción de ambas sociedades.
A lo que se suma la caída en las perspectivas de los precios para el Potasio, gatillada a mediados del año pasado por el fin del cartel del potasio, situación que ha afectado las perspectivas de SQM, activo subyacente de ambas sociedades, y que dependen justamente de los dividendos que reparte la firma.
Frente a este escenario, desde un multifamily office señalan que cualquier valor cercano a los $ 2 resulta muy atractivo.
Sin embargo, éste no es el único antecedente bajo el cual se puede analizar el precios. Según lo que se puede desprender de los balances de ambas sociedades, el precio de sus papeles se encuentra muy por debajo de su valor libro.
Así, mientras el valor libro de Oro Blanco se ubica en
$ 5,35, en bolsa se transa a 0,4 veces. Mientras en el caso de Norte Grande el valor libro es $ 6,10 y se transa a 0,33 veces.
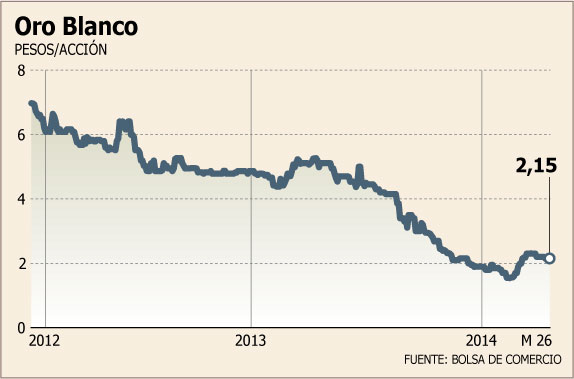
Ayer, la acción de la última sociedad cayó 2,38% hasta los $ 2,05. En el año, el título de la sociedad de inversión pierde 10,87%; mientras que los títulos de Oro Blanco han trepado 13,46% en lo que va del ejercicio, ubicándose al cierre de ayer en $ 2,150.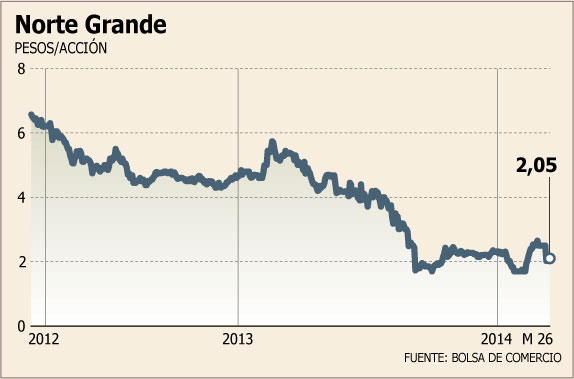


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste