Una dura ofensiva ha emprendido AFP Habitat en contra de la reorganización societaria que impulsa holding italiano Enel en sus firmas Enersis y Endesa.
La arremetida de la administradora de pensiones ligada a la Cámara Chilena de la Construcción (CChC) ha escalado a todos los niveles: en una primera instancia acudieron a la Superintendencia de Valores y Seguros (SVS) para acusar que la operación es entre partes relacionadas. El regulador no acogió esta teoría y la AFP insistió, con un recurso de reposición, que también fue desestimada por la entidad encabezada por Carlos Pavez.
En ese momento, el contragolpe de la administradora entra a la arena judicial, con un recurso que ingresó a la Corte de Apelaciones para impugnar la decisión de la SVS.
El fin de semana recién pasado, Habitat publicó un inserto a página completa en distintos medios de circulación nacional, donde acusaban que esta operación ideada por Enel "pretendió eludir los mecanismos de protección de los minoritarios" y que se trata de un "evidente conflicto de interés" por tratarse de una operación entre partes relacionadas.
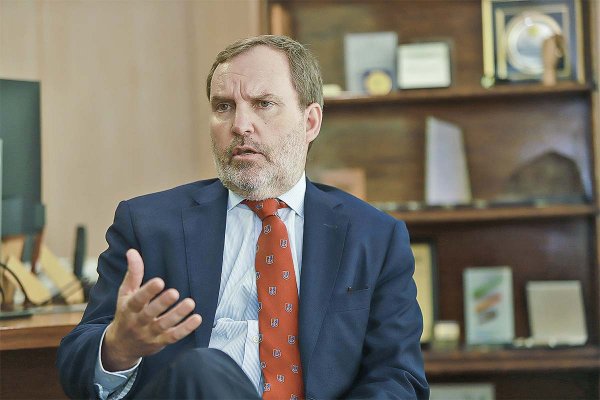
En entrevista con Diario Financiero, el gerente de inversiones de AFP Habitat, Alejandro Bezanilla, detalla la ofensiva que están llevando a cabo y hasta dónde están dispuestos a llegar, adelantando que "todo esto recién comienza".
-¿Continuarán con su estrategia de informar a sus afiliados por los medios masivos acerca de la reorganización de Enersis?
-La oposición que estamos haciendo es porque estamos representando a nuestros dos millones de afiliados, y no porque se nos haya antojado. El rol fiduciario exige que tomemos las mejores decisiones de inversión, por eso estamos buscando que Enel transparente sus intenciones y entregue al mercado información, relevante y seria, para poder determinar si la operación es conveniente para nuestros afiliados en su condición de accionistas minoritarios de Endesa y Enersis.
-¿Qué es lo que no les gusta?
-Es importante que se entienda que dado que tenemos invertido en Endesa y Enersis montos significativos, estamos obligados a exigir que el directorio designe a un evaluador independiente que solicite, conozca y analice información a la cual ni las AFP ni otros accionistas minoritarios han podido acceder hasta ahora. Y con información en mano se pronuncie sobre los términos, condiciones, efectos y potencial impacto de la operación para la sociedad y si es conveniente para todos los accionistas y no solo para Enel.
Somos escépticos del beneficio de esta operación porque Enel optó por el camino de entregar información por goteo hasta estresar las relaciones con los minoritarios y depende sólo de ellos cambiar esta realidad.
-¿Cuáles son los daños concretos que tendrán los afiliados con esta operación tal como está planteada?
-Más que cuantificar los daños, lo cual hoy no es posible hacer con la información disponible, vamos a exigir el cumplimiento de la ley para que, finalmente, se entregue información completa que nos permita evaluar en forma seria la operación. Tenemos la mejor disposición, pero chocamos con una realidad que la propia Enel fabricó, porque han transcurrido tres años del aumento de capital de Enersis y aún no vemos los beneficios comprometidos, entonces es natural que exista una sospecha sobre el verdadero motivo de Enel para anunciar A y luego hacer Z.
Además, la figura que propone Enel cuesta entenderla de entrada, porque en vez de simplificar por líneas de negocios, crea operaciones regionales donde mezcla inversiones de generación y distribución, siendo que precisamente esta mezcla es la que causa descuentos en su valorización, ya que los inversionistas de cada uno de estos negocios tienen distintos objetivos.
Y por otra parte, no sólo no mejorará su valorización por la confusión de holdings que crea, sino que al dividir en más compañías la liquidez caerá, afectando sus precios.
-¿Han estimado el impacto de esta reestructuración para los fondos de pensiones y para Habitat?
-No se puede cuantificar por las mismas razones antes expuestas: Enel ha entregado información parcial, pobre y por goteo.
No hay dos visiones respecto a que cuando se plantea una fusión entre una sociedad matriz y sus filiales, es obvio que el controlador –Enel en este caso- tiene un conflicto de interés, puesto que tiene intereses económicos distintos en las sociedades intervinientes en la operación, por lo que no le es indiferente la valorización de los activos y pasivos de las distintas sociedades intervinientes.
¿Imprudentes o poco transparentes?
-¿La compañía les ha entregado más información respecto a la reestructuración?
-Daniel Fernández señaló días atrás que "era evidente que no está toda la información sobre el valor de esta operación y que están trabajando para que exista". Después de leer esas declaraciones es natural que surjan dudas y se cuestione la prudencia de lanzar una operación sin estudiarla, sin medir su impacto y sin tener claridad previa de sus beneficios. O estamos frente a una imprudencia o simplemente falta de transparencia en revelar las verdaderas razones que motivan esta operación.
-¿En qué van sus trámites judiciales por este tema? ¿Prevén nuevas diligencias?
-Por ahora no hay más acciones legales que las conocidas por la opinión pública, pero esta es una historia que recién comienza.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 ENERSIS