En un clima de escepticismo sobre las conversaciones entre Estados Unidos e Irán, los mercados de acciones y bonos en general sufrieron liquidaciones este miércoles, aunque la renta variable chilena fue una las pocas excepciones que hubo al cierre de la jornada.
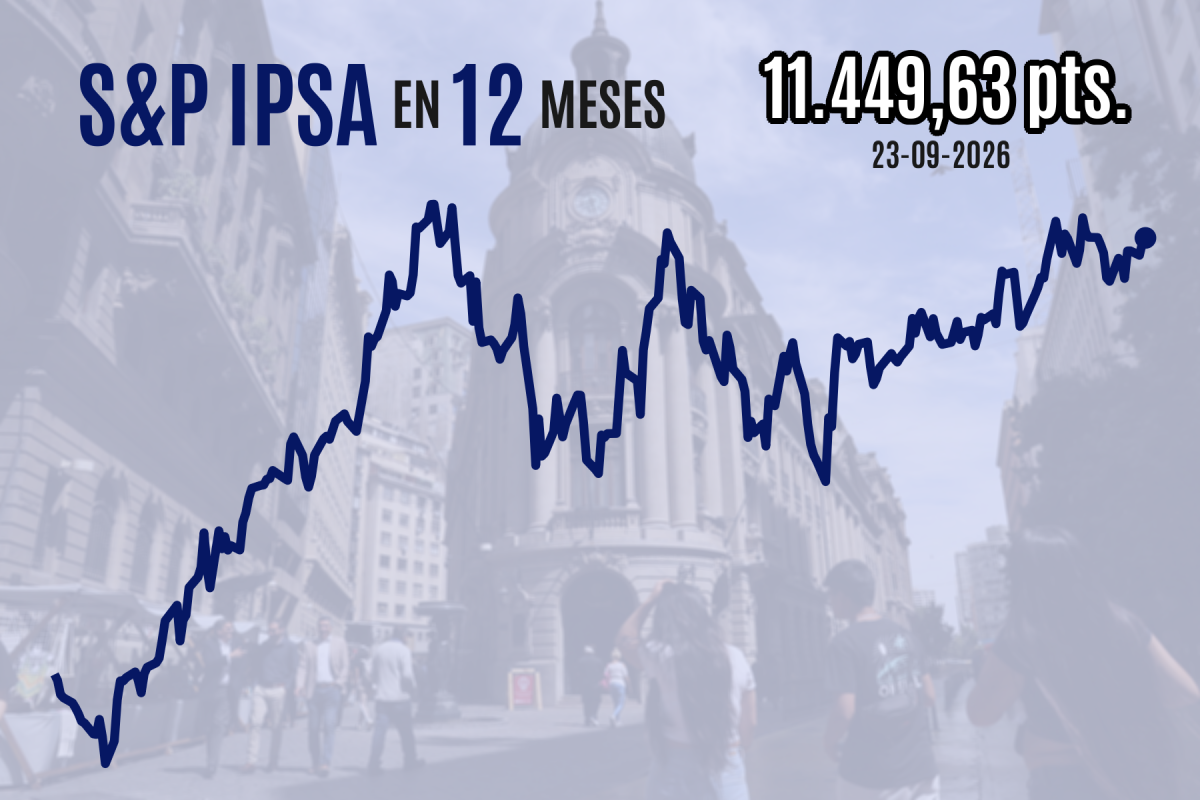
El MSCI IPSA subió 0,2% a 11.449,63 puntos, con sus 31 nombres divididos prácticamente de forma pareja entre alzas y bajas. Los mejores retornos fueron los de ILC (2,1%), Engie (1,3%), Falabella (0,9%) y Banco de Chile (0,8%), siendo estos dos últimos títulos de alta ponderación. La plaza local ya venía de cerrar con ganancias en la víspera.
"El mercado no está tan negativo con los activos chilenos por las reformas del gobierno, incluyendo la del mercado de capitales. En lo cualitativo es bueno, y está la expectativa de que haya una recuperación en la actividad económica el año que entra", dijo a DF el gerente general de BTG Pactual Corredores de Bolsa, Hugo Rubio.
El ejecutivo sostuvo que "la reforma al mercado de capitales es una excelente propuesta", pero enfatizó que "todavía falta tiempo para que lo veamos reflejado en lo que se quiere", como por ejemplo, nuevas colocaciones y que Chile se convierta en un centro financiero internacional. "No es para este año", matizó.
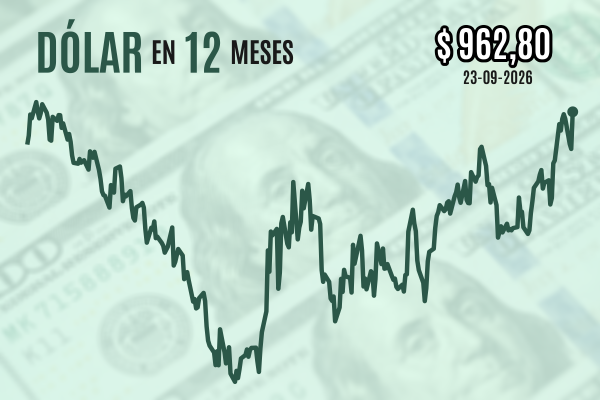
De acuerdo con su análisis, lo que hoy se llevó el mayor golpe afuera es el mundo tecnológico, algo ajeno a la Bolsa de Santiago. También hizo hincapié en que las acciones chilenas sí estuvieron en rojo al medirlas en dólares, por la fuerte depreciación del peso durante la jornada. De hecho, el IPSA ajustado por tipo de cambio retrocedió 1,5%.
Además, las tasas soberanas chilenas no fueron indiferentes a la situación global de la renta fija. El rendimiento en pesos saltó 8 puntos base (pb) para alcanzar la marca de 6% en el tramo a cinco años, niveles que representan máximos desde febrero de 2025.
Situación difícil
Las bolsas de Chile y de Colombia fueron las únicas de Latinoamérica que mostraron alzas, y el país cafetero tampoco pasó la prueba del mercado cambiario. Al cierrre de Wall Street, el tecnológico Nasdaq perdió 1,1%, el S&P 500 cayó 0,8% y el Dow Jones bajó 0,7%. Las bolsas europeas igualmente cedieron terreno, tal como lo hicieron previamente las plazas chinas.
El deterioro de los bonos del Tesoro estadounidense fue significativo. Los rendimientos a dos años saltaban 11 pb, y a 10 años despegaban 13,8 pb -estos últimos sobre la marca de 5% y en máximos desde 2007-, tras conocerse esta mañana los índices de gerentes de compras (PMI, sigla en inglés) preliminares de septiembre en EEUU.
El PMI manufacturero arrojó 57 puntos y el de servicios 58,7 enteros, ambos superando con creces las estimaciones de consenso, que habían apuntado a 53,7 y 55,8 puntos, respectivamente. En ambos casis, son máximos de más de cuatro años.
Mientras, el petróleo Brent ganó terreno sobre US$ 100 por barril. Este martes Donald Trump dijo a la Asamblea General de Naciones Unidas que podría tomar la decisión de "aniquilar" a Irán, aunque poco después se supo que los enviados especiales de EEUU, Steve Witkoff y Jared Kushner, se reunieron con pares iraníes, en negociaciones calificadas de "muy buenas" y "muy productivas".
Pero el mercado notó que Irán estaría planteando exigencias muy similares a las del último acuerdo fallido, a lo que se sumó una dura reórica por parte de Masoud Pezeshkian en la Asamblea General. El presidente iraní acusó a Washington de “sacrificar a la población de un país para lograr sus objetivos ilegítimos”.
Todo esto se dio con un mercado de renta fija donde las tasas soberanas de EEUU se han visto respaldadas no solo por los precios del crudo, sino también por las últimas declaraciones de funcionarios de la Reserva Federal.
El presidente de la Fed de Chicago, Austan Goolsbee, y su par de St. Louis, Alberto Musalem, mostraron una postura restrictiva esta semana. Tom Barkin, de la Fed de Richmond, sostuvo que llevará tiempo volver a situar la inflación en el objetivo, y que existe el riesgo de que el alto nivel de precios afecte las expectativas inflacionarias.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IPSA