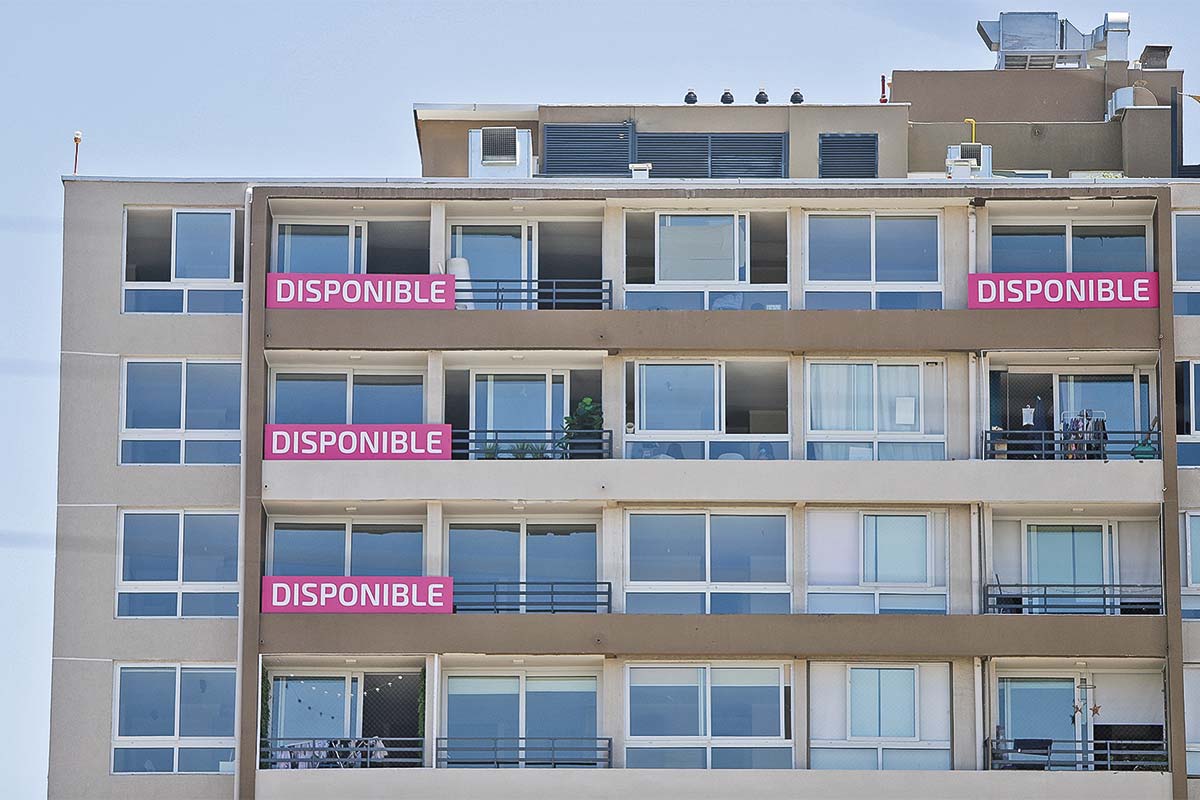
En paralelo a las iniciativas impulsadas por el gobierno -como el subsidio a la tasa, Fogaes y, más recientemente el proyecto de reforma al mercado de capitales y acceso a la casa propia (MK4)- los principales bancos en Chile están desarrollando fórmulas para competir en el mercado, con diferencias en tasas, porcentajes de financiamiento y condiciones de pago.
Lo anterior, en un contexto donde la dificultad para reunir el pie exigido para adquirir una vivienda y el elevado precio de las propiedades se han posicionado como dos de las principales barreras que enfrentan los chilenos para acceder a un crédito hipotecario. Según datos de la Asociación de Bancos e Instituciones Financieras (Abif), en los últimos 16 años, el precio de la vivienda en Chile se cuadruplicó, mientras que los salarios se multiplicaron por 2,6.
A ello se suma el costo del financiamiento. Si antes del estallido social las tasas hipotecarias se ubicaban en torno a 2%, actualmente se encuentran cercanas a 4%.
Los líderes del negocio
Actualmente, BancoEstado lidera las colocaciones hipotecarias seguido por Santander y Banco de Chile.
En su oferta actual, BancoEstado cuenta con “Hipotecario PRO”, destinado a viviendas nuevas de hasta UF 6.000, con financiamiento de hasta 90% y plazos de hasta 30 años. El producto permite combinar el subsidio a la tasa con la garantía Fogaes.
Santander, por su parte, mantiene condiciones diferenciadas según el segmento. Para septiembre, su oferta asociada al subsidio contempla una tasa de 3,30%, mientras que también dispone de condiciones preferenciales para propiedades sobre UF 7.000.
En octubre de 2025, BancoEstado desplazó a Santander del primer lugar en hipotecarios, algo que no ocurría desde 2010.
En tanto, Banco de Chile ofrece una tasa fija de 3,39% durante septiembre para viviendas nuevas de hasta UF 6.000 elegibles para subsidio y Fogaes, con financiamiento de hasta 90% y plazos de hasta 30 años, sujeto a evaluación comercial y de riesgo.
Itaú también ha reforzado su posición en este segmento. Para viviendas nuevas de hasta UF 6.000 bajo Fogaes, ofrece una tasa fija de 3,49%, financiamiento de hasta 90% y plazos de hasta 30 años, con una Carga Anual Equivalente (CAE) de 3,89%.
Renta complementaria
Además de las tasas, otras entidades han puesto el foco en fórmulas para ampliar las alternativas de financiamiento. Por ejemplo, Bci mantiene una oferta hipotecaria que contempla financiamiento de hasta 90% del valor de la vivienda y plazos de hasta 30 años.“Hemos ido incorporando iniciativas que amplían las alternativas disponibles, como los recientes cambios al subsidio a la tasa de interés hipotecaria”, señaló la entidad a DF.
Banco Falabella, en tanto, sostuvo que su estrategia contempla “ofrecer tasas competitivas con financiamiento de hasta el 90% del valor de la vivienda y plazos de hasta 30 años”. A ello suma la posibilidad de complementar renta con un codeudor.
Banco Internacional también busca ampliar su presencia en hipotecarios. El gerente de la división banca minorista, David Gallagher, señaló que “tenemos apetito por crecer en hipotecarios y vemos el Fondo Nacional para la Vivienda (Fonavi) como un aporte en esa dirección”. Entre sus alternativas está “Adiós Arriendo”, un préstamo hipotecario a tasa fija que contempla un dividendo menor durante los primeros cinco años de la colocación.
La mayor competencia del sector se da en medio de una mayor actividad asociada a los mecanismos de apoyo vigentes. Según datos de la Abif, al 19 de junio de 2026 la banca había recibido 90.480 solicitudes elegibles, de las cuales 48.990 contaban con aprobación comercial y 26.948 correspondían a créditos cursados.
Pero, las condiciones generales de otorgamiento no han registrado grandes cambios. La Encuesta de Crédito Bancario del Banco Central, correspondiente al segundo trimestre del año indicó que el 90% de los bancos no modificó sus estándares para créditos de vivienda respecto del trimestre anterior.
Expectativas de MK4
A estas estrategias se suma la discusión en el Congreso de MK4, cuyo principal componente para el mercado hipotecario es el Fonavi, que contempla la compra de créditos originados por la banca.
Bci planteó que “su impacto concreto en la oferta hipotecaria dependerá de su diseño final y de las condiciones que se establezcan para su implementación”.
Banco Falabella señaló al respecto que “en la medida que esta iniciativa logre los objetivos de generar mayor liquidez y profundidad del mercado hipotecario, permitirá tener mayor capacidad de crecimiento en el largo plazo”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sofía Fuentes
 {{/if}}