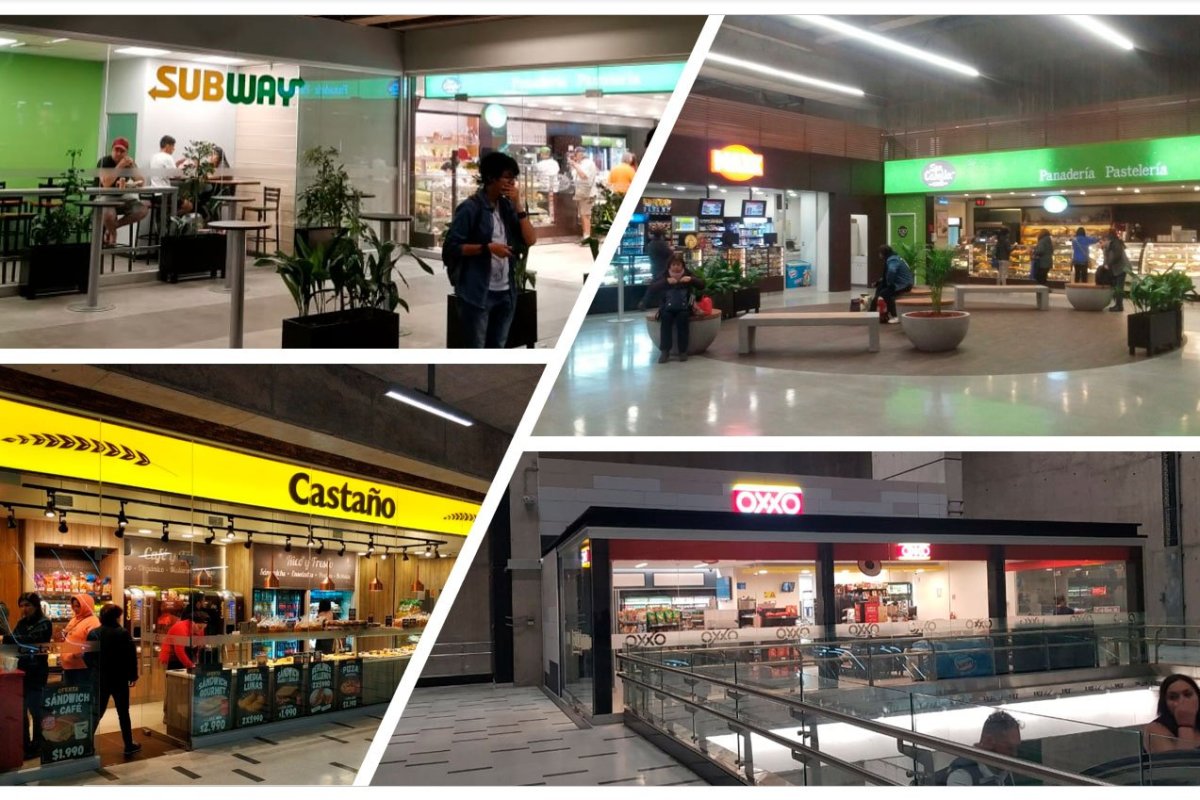
Un café, algo para comer o una compra rápida antes de tomar el tren. Esa rutina de los pasajeros sostiene un negocio que deja pocos espacios disponibles para nuevos operadores: según una radiografía de FD Advisors, Metro de Santiago cuenta con 411 locales comerciales y solo diez se encuentran ofrecidos para arriendo, lo que equivale a una vacancia de 2,4%.
El catastro muestra una oferta encabezada por tiendas de conveniencia, kioscos y panaderías, formatos orientados a resolver compras rápidas durante los desplazamientos.
MaxiK lidera entre las marcas identificadas, con 35 sucursales, seguida por XS Market, con 30. Más atrás aparecen San Camilo, con 22, y Oxxo, de Femsa, con 20.
“El flujo masivo de pasajeros que transitan diariamente por los pasillos y combinaciones del Metro lo ha posicionado como un espacio atractivo para la compra al paso”, señala Quentin Dubar, socio y gerente de retail de FD Advisors.
La oportunidad tiene una exigencia: “El usuario busca una transacción en menos de 60 segundos antes de validar su pasaje o al bajar del tren”.
Para Álvaro Lozano, director ejecutivo de Gestora Retail, el atractivo está en combinar una demanda cotidiana con una estructura de costos potencialmente más eficiente que la de un centro comercial tradicional.
“El Metro funciona como una red de pequeños puntos comerciales de alto flujo, con una demanda cotidiana y una estructura de costos potencialmente más eficiente que la de un mall tradicional”, explica.
A diferencia de un centro comercial, donde el consumidor decide acudir a comprar, el pasajero ya está transitando por la estación. Eso permite a las cadenas captar compras impulsivas y resolver necesidades durante un desplazamiento habitual. Además, la repetición de los recorridos abre la posibilidad de atender a un mismo cliente varias veces por semana.
“El valor está en la repetición: un mismo pasajero puede comprar varias veces por semana, en lugar de visitar el local solo ocasionalmente”, sostiene Lozano.
Entre las categorías que responden a esa dinámica menciona café, alimentos preparados, bebidas, snacks, farmacia, artículos de uso diario y compras de última hora.
El negocio por metro cuadrado
La oferta se despliega, en términos generales, en locales de entre 10 y 45 metros cuadrados, con unas 16 horas continuas para atender clientes, según FD Advisors. En esos espacios, las marcas deben adaptar su propuesta a un consumidor que dispone de poco tiempo para elegir y comprar.
Lozano plantea que, cuando el arriendo, los gastos comunes y la habilitación resultan competitivos frente a un mall, las cadenas pueden obtener una buena rentabilidad por metro cuadrado. Así, el atractivo del formato depende tanto del flujo de pasajeros como de los costos de instalarse y operar.
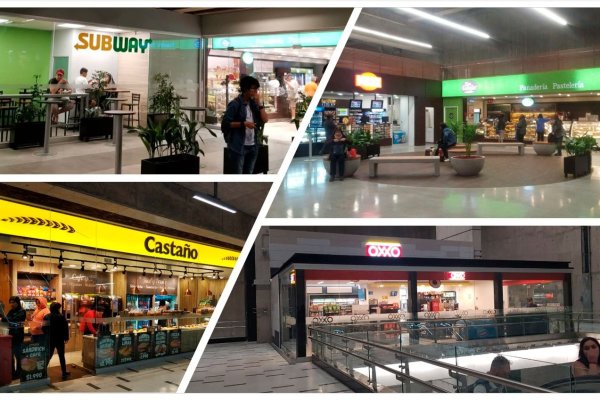
Además de los principales operadores de conveniencia y panadería, el levantamiento identifica a Piwen, con 14 sucursales, y Castaño, con 11. También tienen presencia Monarch, con cinco establecimientos; Subway, con cuatro; Cruz Verde, con tres, y Dunkin’ y Starbucks, con dos cada una.
La Línea 1 concentra la mayor cantidad de locales del catastro, con 116, por delante de las líneas 2 y 5, que registran 58 cada una.
Las posibilidades del formato también se extienden a servicios asociados al comercio electrónico. Lozano identifica oportunidades para el retiro de compras, la entrega de paquetes, las recargas y otras atenciones rápidas que aprovechen los recorridos habituales de los usuarios.
“La estación puede servir como nodo de una red logística urbana”, afirma el director ejecutivo de Gestora Retail.
El efecto fuera de las estaciones
El negocio asociado a Metro también se extiende a la superficie. Dubar explica que el movimiento de pasajeros genera oportunidades para establecimientos ubicados en un radio de entre 300 y 500 metros alrededor de estaciones estratégicas o de combinación.
Ese flujo, sostiene, alimenta a strip centers, locales en los primeros pisos de edificios habitacionales y de oficinas, farmacias, servicios bancarios y supermercados de proximidad.
Bajo esa lógica, la expansión de la red abre oportunidades para desarrollar nuevos polos comerciales, con formatos distintos según las características de cada sector.
En el poniente, FD Advisors identifica a las futuras estaciones Huelén y Brasil como puntos de interés por la llegada de Metro a Renca y Cerro Navia. La consultora prevé que esa conectividad impulse el desarrollo de locales en superficie.
“Proyectamos la aparición rápida de placas comerciales con farmacias, supermercados de formato exprés o hard discount y locales de comida rápida”, afirma Dubar.
En el sector oriente, la firma anticipa otro tipo de oferta alrededor de las futuras estaciones Isidora Goyenechea, Las Catalpas, Américo Vespucio y Gerónimo de Alderete, de la Línea 7.
Por las características de esos sectores, su proyección apunta a placas comerciales corporativas, cafeterías de especialidad, bulevares gastronómicos de formato medio, tiendas de lifestyle y strip centers. La expansión del tren abre así oportunidades tanto para los operadores que buscan captar compras dentro de las estaciones como para quienes apuestan por instalarse alrededor de sus accesos.


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Inmobiliario