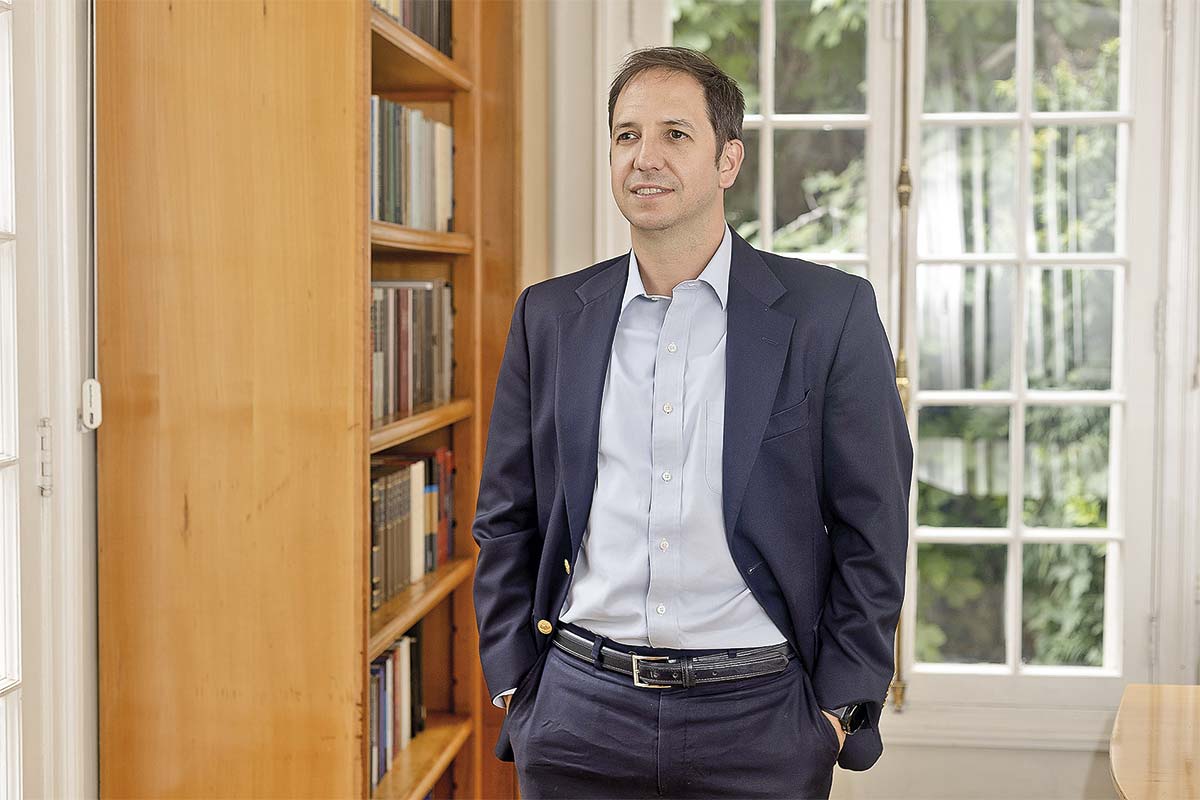
El economista Sebastián Izquierdo cree que el Consejo Fiscal Autónomo (CFA) ha logrado permear la discusión económica en el país. El vicepresidente del organismo recalca que entre 2019 y 2025, un 73,4% de las recomendaciones de la entidad -que no son vinculantes- han sido recogidas por la autoridad.
“Y este año hay señales que hemos ido destacando, por ejemplo, que la Dipres esté proyectando cumplir la meta de balance estructural, que si ocurre sería la primera vez en cuatro años. Nuestras alertas fiscales sirven -a nuestro juicio- cuando cambian una decisión a tiempo”, dice el economista y magíster por la Universidad de Chile, junto con profundizar en el reciente análisis del CFA sobre las metas fiscales establecidas por el Ejecutivo en su decreto para el período 2026 al 2030.
- ¿Da para estar tranquilo lo que se ha visto en materia fiscal?
- En 2026 uno ve esfuerzos de contención del gasto, pero que han sido acotados cuando uno ve el Informe de Finanzas Públicas del cuarto trimestre del año pasado.
Se incorporan recortes por un poco más de US$ 2.600 millones, pero a la vez en el transcurso del año se han ido incorporando otros gastos posteriores de alrededor de US$ 1.000 millones, por ejemplo, en apoyo al alza del combustible, los nuevos proyectos de ley y los planes de reactivación de empleo. Eso prácticamente representa más de un tercio de los recortes.
Entonces, cuando uno observa el gasto proyectado para 2026, se supera en 0,28 puntos del PIB respecto a la Ley de Presupuesto. Pero si uno lo compara con el primer Informe de Finanzas Públicas de este año, es 0,07 del PIB por debajo. Con esto, quiero decir que sus efectos han sido acotados.
Para este año, el cumplimiento de la meta se ha producido no solo por los esfuerzos de reducción del gasto, sino que también por dos efectos. El primero es la proyección de menor crecimiento del PIB no minero, que hace que se amplíe la brecha respecto a su nivel tendencial y, eso, al final, se traduce en 0,23 punto del PIB, y por mayores ingresos mineros del cobre y del litio en torno a 0,09 puntos del PIB. Entonces, por esos tres elementos la meta se podría estar cumpliendo.
- ¿Hay dos momentos fiscales: un 2026 en que se puede cumplir la meta fiscal, pero un panorama cuesta arriba para los próximos años?
- Sí, es una forma de resumir los principales mensajes de nuestro último informe. Para 2026 y 2027, la Dipres muestra una trayectoria compatible con las metas de balance estructural. Y aunque para el 2027 como CFA hemos advertido algunos riesgos asociados a ciertos supuestos, en particular los de crecimiento económico -que son los que sustentan los ingresos tributarios no mineros-, para 2028 y 2030 vemos un escenario de mediano plazo más desafiante, ya que los ingresos estructurales que se proyectan serían insuficientes para financiar los gastos previstos y, a la vez, cumplir la meta de balance estructural del decreto de política fiscal.
Cumplir el 2026 da credibilidad y esa es la credibilidad que hay que utilizar para preparar los años siguientes. En 2026 todo muestra que se podría cumplir la meta, pero para los años siguientes hay un desafío justamente en poder sostener el cumplimiento de esta trayectoria de metas. Y esto, al final de cuentas, implica que la convergencia es un esfuerzo que tiene que ser sostenido en el tiempo, más allá de un año en particular.
- ¿Puede ocurrir lo que pasó en el gobierno anterior, cuando se cumplió la meta en el primer año y se incumplió en los tres posteriores?
Más allá de dar proyecciones, nuestra labor es identificar ciertos riesgos. Para 2027, observamos que la recaudación tributaria no minera que al final representa más del 70% de los ingresos efectivos, se sustenta en un crecimiento real del PIB no minero de 3,3%. Eso es superior a lo que uno ve en las encuestas del Banco Central y el Informe de Política Monetaria. Ahí hacemos una advertencia: de no materializarse este mayor dinamismo que se espera, los ingresos fiscales en 2027 podrían ser inferiores a los proyectados. Para el mediano plazo se ven holguras fiscales negativas, es decir, hay gastos que son mayores que los compatibles con la meta, en torno a US$ 4.000 millones en promedio anual. O dicho de otra manera, uno ve que el gasto proyectado está creciendo a 1,2% real anual, frente al 0,5% que es el crecimiento compatible con las metas. Entonces, hemos sido insistentes en que este proceso de consolidación fiscal aún no termina.
“Para 2028 y 2030 vemos un escenario de mediano plazo más desafiante, ya que los ingresos estructurales que se proyectan serían insuficientes para financiar los gastos previstos y a la vez cumplir la meta de balance estructural del decreto de política fiscal”.
- ¿Es optimista la trayectoria del decreto fiscal del gobierno?
- No calificamos las trayectorias de optimistas. Sí estimamos que la trayectoria del decreto de política fiscal hacia 2030 va a la dirección correcta. Es decir, baja el déficit fiscal de 3,1% al 1,5 hacia 2030 y mantiene el nivel prudente de deuda en 45% del PIB. Y eso es una señal que destacamos. Hay exigencias en estos supuestos de crecimiento, principalmente entre 2027 y 2030. En nuestros propios escenarios base, tenemos un crecimiento del 2,8% versus el 3,2% y lo hacemos converger al PIB tendencial que estima el comité consultivo de Hacienda. Y también incorporamos otras necesidades de mayor financiamiento, temas bajo la línea. Con esos supuestos, vemos que hay una probabilidad importante de que se supere el nivel de deuda el año 2029.
- ¿Que el crecimiento esté por debajo de lo esperado es el principal riesgo para el cumplimiento de las metas fiscales?
- Sin duda que el crecimiento efectivo que sea menor al esperado entre 2027 y 2030 es un factor relevante. Pero también hay otros relevantes, como la dificultad de ir ajustando el gasto y las presiones estructurales. También, los mayores costos que incurrir en el refinanciamiento de la deuda.
Las alertas por la deuda
- ¿Qué es más probable: que se cumpla la meta fiscal este año o que la deuda supere el límite prudente de 45% del PIB?
- No son escenarios excluyentes. Las metas de balance estructural van en la dirección correcta, pero incluso cumpliéndolas, en nuestros propios escenarios existe una probabilidad de superar el límite de la deuda en 2029. Entonces, cumplir las metas de balance estructural es sumamente importante, pero a la vez hay que ir monitoreando la deuda.
- En septiembre la deuda llegó a 44,7% del PIB, rozando el límite prudente.
- Más que el dato puntual del 44,7% en septiembre, nos preocupa la trayectoria. ¿Por qué? Porque el 44,7% de septiembre responde principalmente a la acumulación de caja y al alza del dólar, y la proyección oficial que tiene la Dipres al cierre del año es de un 42,7%. Ahora, el 44,7% de deuda a septiembre nos confirma un riesgo que habíamos advertido: un tercio de la deuda está en moneda extranjera y cada punto porcentual de depreciación del peso eleva en torno a 0,16% del PIB la deuda. La cifra de deuda de septiembre no es una alarma, pero sí muestra que queda poco margen.
El nivel de deuda para nosotros es un techo, que significa que hay que mantener la deuda con cierto nivel de holgura debajo de ese nivel y no usar todo ese espacio para alcanzarlo.
La regla debe apuntar justamente a este 45% del PIB como un techo, no como un objetivo, porque cualquier desvío podría llevar a superarlo.
- ¿Preocupa el escenario de la deuda para los próximos años?
- Nos preocupa más bien lo que viene entre 2027 y 2030, cuando hay vencimientos de deuda en torno a US$ 52.000 millones y que son deudas que están emitidas a tasas menores que las actuales. Por lo tanto, habría que refinanciarlas y eso podría incurrir en mayores gastos en intereses y, por supuesto, restar en otras prioridades.
- ¿Cómo congeniar los mensajes del CFA con las mantenciones del rating soberano que han informado las clasificadoras de riesgo en el último mes?
- No vemos una contradicción. Las clasificadoras ratifican la nota con perspectiva más bien estable, porque esperan justamente que la consolidación continúe. Y nuestras alertas apuntan precisamente, cada una de ellas, a que eso ocurra.
Entonces, como Consejo hemos destacado, al igual que las clasificadoras, la contención del gasto y que la Dipres proyecta el cumplimiento de la meta el 2026 y 2027, pero también las mismas agencias advierten que la consolidación propiamente tal va a tomar más tiempo de lo esperado, y por supuesto que las notas podrían presionarse si la deuda sigue aumentando sin una estrategia creíble para revertirla.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro