Luego de que Cencosud anunciara la semana pasada la compra de Carrefour en Colombia por US$ 2.600 millones, la amenaza de que el gigante chileno del retail pueda perder su calificación de crédito investment grade por el aumento de su deuda, activó las alarmas de los inversionistas.
Sin embargo, este “certificado de calidad” que asignan las agencias a las empresas más sólidas ha ido perdiendo parte de su relevancia, luego de que años de crisis cambiaran profundamente el panorama corporativo a nivel global.
La nota promedio de las compañías estadounidenses, por ejemplo, está hoy en su nivel más bajo desde comienzos del siglo pasado, y podría caer aún más a medida que sacan ventaja de las tasas de interés en mínimos históricos para endeudarse a bajo costo.
Según un reporte de S&P, las grandes compañías están decidiendo cada vez más endeudarse sin preocuparse por perder su grado de inversión.
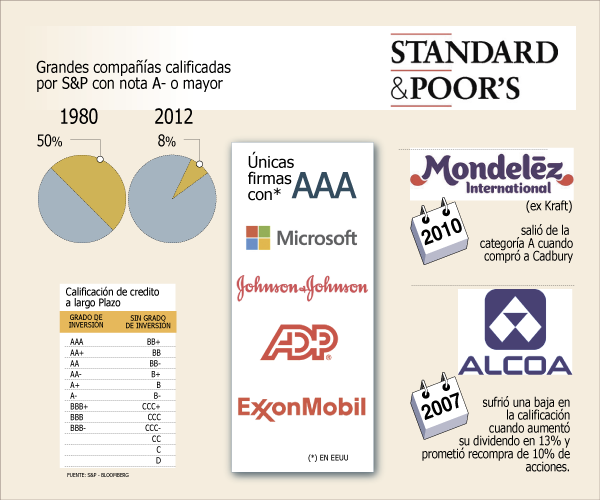
La agencia detalla que la calificación promedio de las firmas no financieras ha caído a BB- desde un promedio de A, en 1980. En ese entonces, 50% de las grandes compañías contaban con nota A- o mayor, mientras que en la actualidad esa tasa llega a sólo 8%.
Y los expertos de S&P dicen que esta tendencia se está incrementando. “La tendencia a la baja en la calidad crediticia no es nueva, aunque la caída en la escala de los rating se ha acelerado durante los últimos doce años”, dijo el analista de S&P, Allyn Arden, citado por el periódico británico Financial Times.
Buscando retornos
En total, desde 2000, 101 firmas han salido de la categoría A, algunas golpeadas por dos recesiones y otras por cambios estructurales en su industria. Pero la razón más común es el sacrificio de la calificación por el bien de los retornos de los accionistas.
Mondelez International, conocida antes como Kraft Products, perdió la nota A cuando pagó
US$ 19.500 millones por Cadbury, en 2010. Y el productor de aluminio Alcoa sufrió una rebaja en 2007 cuando aumentó su dividendo en 13% y prometió una recompra de acciones de 10%, lo que S&P consideró que afectaría su flexibilidad financiera para responder a caídas en el precio del aluminio.
Pese a que en 2010 y 2011 S&P subió más notas de las que rebajó por primera vez desde 1997, la tendencia podría revertirse debido al bajo costo de endeudarse, especialmente para las emisores con grado de inversión. A eso se suman las ventajas impositivas de emitir deuda y la presión de retornos de los accionistas, añadió Allen.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 clasificación