Los mercados enfrentaban hoy una de las sesiones más esperadas del año. La Reserva Federal anunciará en unas horas su decisión de política monetaria y los operadores descuentan con más de 90% de probabilidad un aumento de 25 puntos base, que sería el primero desde julio de 2023. La tasa subiría desde el actual rango de 3,50%-3,75% hasta 3,75%-4,00%, en respuesta a una inflación que sigue sobre el objetivo y a las nuevas presiones generadas por el fuerte aumento del petróleo.
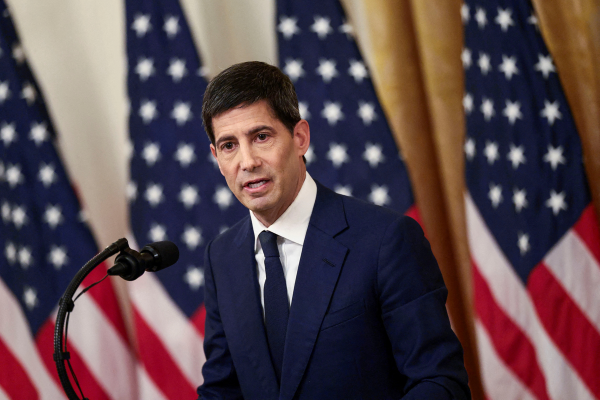
Antes de la apertura de Wall Street, los futuros estadounidenses registraban leves avances. S&P 500, Nasdaq 100 y Dow Jones subían en torno a 0,1%, reflejando una pausa después de dos sesiones de pérdidas y de varias jornadas de fuerte presión sobre los bonos. El alza de 25 puntos base está prácticamente incorporada en los precios, por lo que buena parte de la reacción de esta tarde dependerá de las señales que entregue el presidente de la Fed, Kevin Warsh, sobre los próximos meses.
El mercado de renta fija será probablemente el primero en reaccionar. El rendimiento del Treasury a 10 años rondaba nuevamente el 5%, después de superar esa barrera esta semana por primera vez en casi tres años, mientras el bono a 30 años se ubicaba cerca de 5,37%. Una Fed más dura de lo previsto podría extender el alza, mientras una subida acompañada de un mensaje prudente sobre futuros ajustes podría dar algo de alivio a los bonos, explican operadores.
La cita tiene además una importancia especial para Warsh. En julio, el comité mantuvo la tasa sin cambios por nueve votos contra tres, con Beth Hammack, Neel Kashkari y Lorie Logan defendiendo entonces una subida de 25 puntos base. Desde esa reunión, el petróleo ha subido casi 20% y las expectativas del mercado cambiaron con fuerza.
El petróleo, precisamente, cedía algo esta mañana y daba un pequeño respiro a los bonos. El Brent bajaba alrededor de 0,5%, hasta US$ 108,25 por barril, mientras el WTI retrocedía cerca de 1%, hasta US$ 104,85. La baja se producía después de conocerse un aumento inesperado de 7,1 millones de barriles en los inventarios estadounidenses.
En Europa, las bolsas mostraban leves ganancias antes de la decisión de la Fed. El Stoxx 600 avanzaba cerca de 0,4%, el FTSE 100 subía alrededor de 0,35%, el DAX alemán ganaba 0,35% y el CAC 40 francés alrededor de 0,2%. España e Italia avanzaban cerca de 0,5%. Bancos, compañías vinculadas a inteligencia artificial y mineras recuperaban parte de las pérdidas recientes.
La minería destacaba entre los sectores con mejor desempeño. Antofagasta Minerals, BHP, Anglo American y Fresnillo avanzaban en Londres, apoyadas por el repunte de los metales. El cobre Comex subía cerca de 0,7% y se movía en torno a US$ 6,49 por libra, recuperando terreno después de las fuertes oscilaciones de la última semana.
En Asia, los mercados cerraron mayoritariamente con leves avances. El Kospi surcoreano ganó alrededor de 1,3%, Taiwán avanzó 1,1% y Hong Kong terminó prácticamente plano, mientras el mercado japonés mostró movimientos acotados.
Diario Financiero titula hoy con la valoración de la presidenta de la CMF sobre el proyecto MK4: “Podría beneficiar a los accionistas minoritarios a través de proveer mayor liquidez a sus acciones”. Además, “El silencioso desmantelamiento de Enjoy: de 10 casinos a una última ficha en San Antonio”.
ATENTOS A:
- Chile Day 2026 cierra hoy en Londres, con presentaciones del ministro de Hacienda, Jorge Quiroz; la presidenta del Banco Central, Rosanna Costa; y la presidenta de la CMF, Catherine Tornel. También intervienen los ministros de Economía, Transportes y el ex ministro de Hacienda, Felipe Larraín.
- 08:30 El Banco Central publica la minuta de la Reunión de Política Monetaria de septiembre.
- 09:30 En EEUU se publican las ventas minoristas de agosto y los precios de importación y exportación.
- 15:00 La Reserva Federal anuncia su decisión de tasas a las 15:00 horas de Chile y Kevin Warsh realiza su conferencia de prensa media hora después.
- 18:30 El Banco Central de Brasil da a conocer su decisión sobre tasa de política monetaria.
-


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 cobre
 {{/if}}