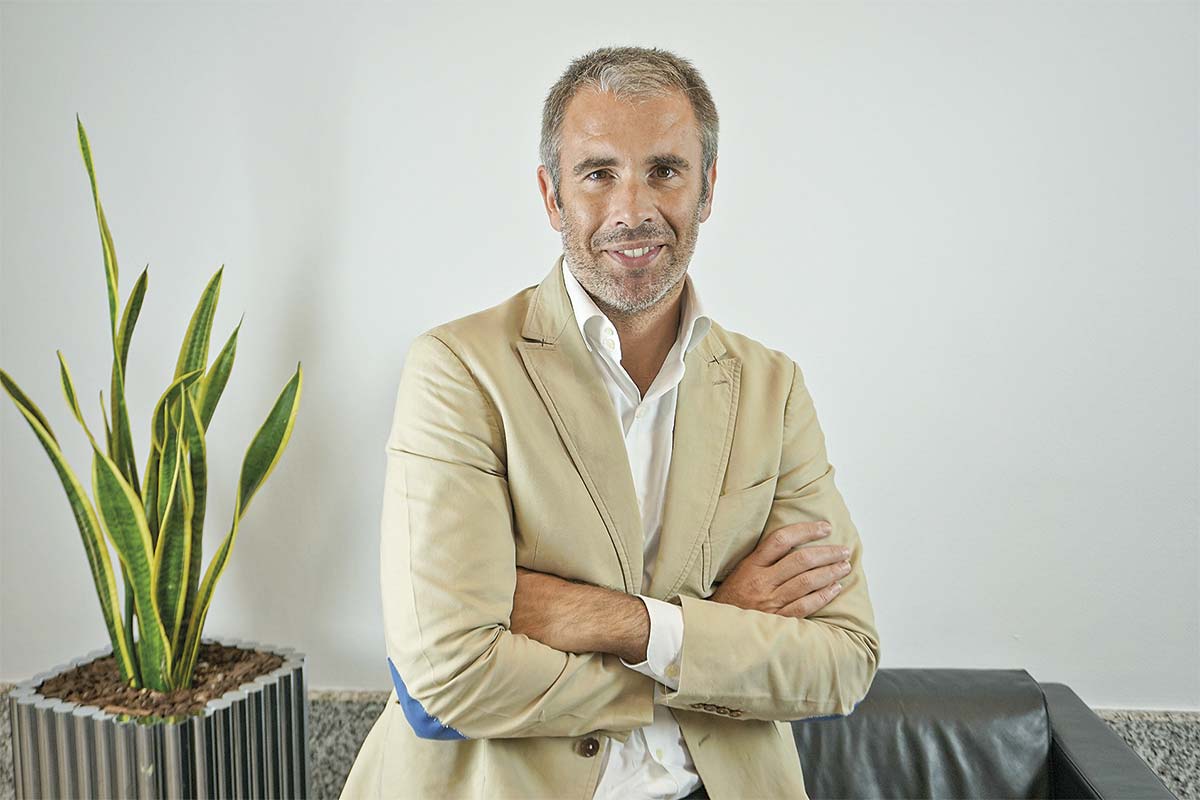
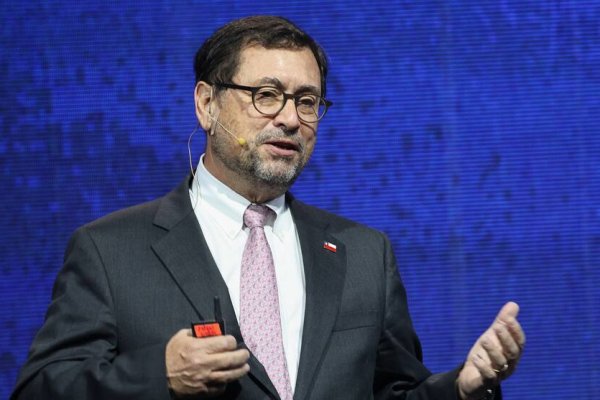
En la edición de este año, que se desarrolló la semana pasada en Viña del Mar, uno de los expositores fue el subdirector general de Mapfre Economics, Gonzalo de Cadenas, quien presentó un estudio sobre el potencial de crecimiento de la industria aseguradora chilena.
El análisis del think tank de la aseguradora española determinó cuánto espacio tiene el mercado para seguir desarrollándose y el tiempo que tardaría el país en cerrar su brecha de protección, entendida como la diferencia entre el nivel actual de aseguramiento y el que podría alcanzar de acuerdo con sus características económicas, financieras y demográficas.
Los resultados ubicaron a Chile entre los mercados con mayor potencial asegurador de América Latina y estimaron que podría cerrar esa brecha en un período de entre 12 y 15 años, cerca de la mitad del tiempo que requeriría la región en promedio.
“En América Latina, cerrar la brecha de aseguramiento tomaría aproximadamente entre 25 y 27 años, mientras que en Chile tardaría entre 12 y 15 años. Eso quiere decir que el país conseguiría explotar todo ese potencial en algo más de una década”, detalló De Cadenas a DF.
“En América Latina, cerrar la brecha de aseguramiento tomaría aproximadamente entre 25 y 27 años, mientras que en Chile tardaría entre 12 y 15 años”, dijo el subdirector de Mapfre Economics.
Cubrir la brecha del ahorro
Uno de los principales espacios de crecimiento identificados por el estudio se encuentra en los seguros de vida y, particularmente, en los productos voluntarios de ahorro de largo plazo.
Según el informe, la brecha de ahorro de Chile es mayor que la observada en otros países latinoamericanos. Sin embargo, De Cadenas sostuvo que esto no constituye necesariamente una señal negativa, sino que responde en buena medida, al desarrollo económico y demográfico alcanzado por el país durante las últimas décadas.
En esa línea, señaló que el aumento de los ingresos, la mayor sofisticación financiera y la extensión de la esperanza de vida acercaron a Chile a las características de las economías desarrolladas.
Al mismo tiempo, explicó que la caída de la natalidad y el envejecimiento de la población incrementaron la necesidad de acumular recursos para financiar períodos de jubilación que son cada vez más prolongados.
“El gap no es una mala señal. Es el resultado de haber hecho las cosas económicamente bien, de haberse vuelto un país de clase media, de haber elevado la renta disponible y la esperanza de vida, y de haber reducido la fecundidad”, agregó.
Este escenario, abrió una oportunidad para que la industria diseñe instrumentos capaces de canalizar una mayor proporción del ahorro de las personas hacia horizontes más largos.
“La ganancia está en saber entender que existe una brecha de ahorro que no se está explotando suficientemente bien y que es más visible en Chile que en el mundo”, sostuvo.
Para el economista, esto implica que existe espacio para ofrecer productos voluntarios más accesibles y atractivos que los que ya existen, que permitan acumular recursos durante la vida laboral para luego ser usados en la jubilación.
“Eso hace que exista un enorme potencial para crear nuevos productos de ahorro muy rentables y abundantes en el largo plazo, que den una solución a la capacidad de gestionar e invertir esos recursos en el país y que complementen los sistemas de pensiones”, complementó.
Agregó que ello también podría contribuir al crecimiento económico del país, en la medida en que una parte de esos recursos sea canalizada hacia inversiones de industrias productivas. Y señaló que eso debería elevar los ingresos y generar más ahorro.
Además, enfatizó que el objetivo no sería reemplazar a los componentes obligatorios del sistema previsional, sino complementarlos con instrumentos voluntarios.
“La idea clave es que existe ese espacio y está por aprovechar”, comentó.
Seguros generales
El informe también identificó oportunidades de crecimiento en el mercado de seguros generales, impulsados por la mayor exposición de las personas y de las empresas a riesgos catastróficos.
En ese sentido, De Cadenas explicó que la expansión urbana, la instalación de industrias en zonas expuestas y la creciente frecuencia de eventos climáticos están elevando las pérdidas, lo que genera nuevas necesidades de cobertura para los hogares y las compañías.
A su juicio, el desafío de la industria no consiste solo en desarrollar nuevos productos, sino también en profundizar la educación financiera y la comprensión de los efectos que puede tener un evento de este tipo sobre el patrimonio familiar.
El economista señaló que contar con seguros adecuados puede permitir que una familia o un pequeño negocio enfrente una catástrofe sin tener que liquidar activos, reducir gastos esenciales o comprometer otras fuentes de ingresos.
“Existe potencial por un creciente aumento de los riesgos catastróficos y una mayor exposición de la economía chilena. No solamente hay más riesgos, sino también más viviendas e industrias expuestas a estos eventos”, apuntó.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste