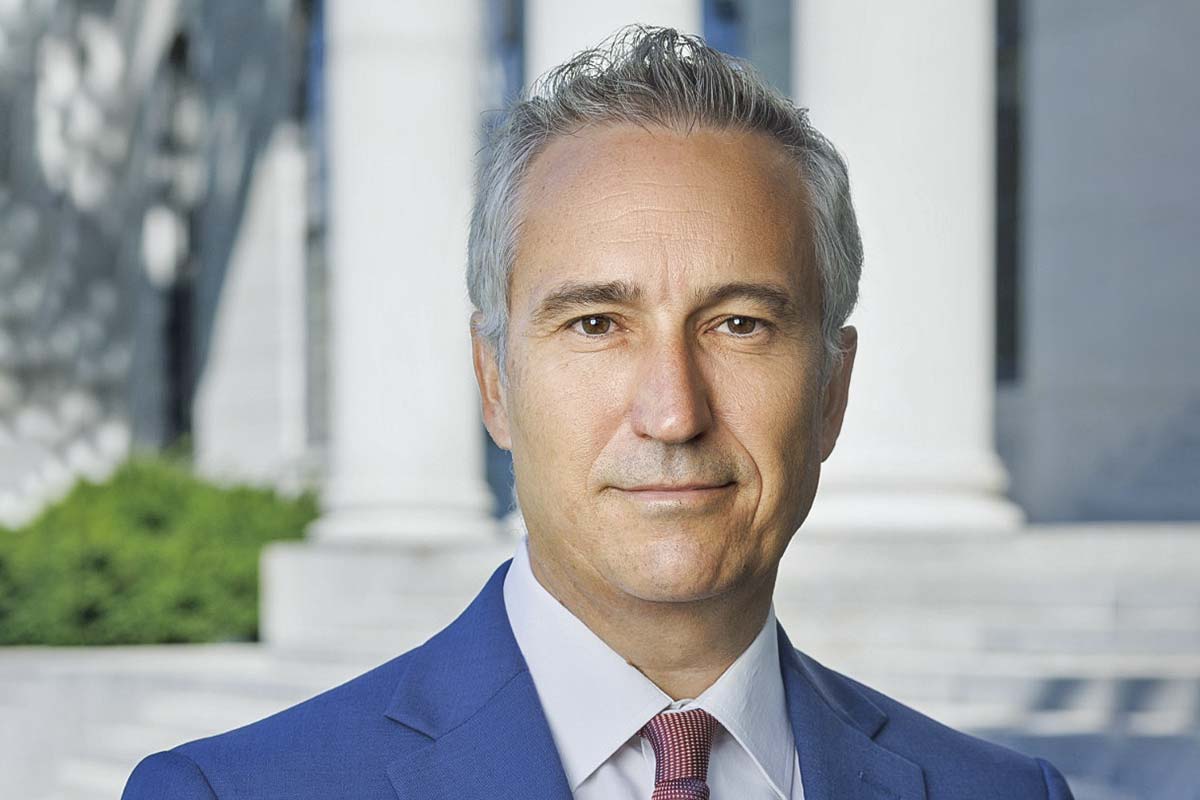
Chile enfrenta una desventaja en el nuevo escenario del comercio mundial. Aunque es una economía muy abierta, su sector exterior está altamente concentrado y ni siquiera el cobre le entrega una posición difícil de sustituir, ya que Estados Unidos y China cuentan con fuentes alternativas, lo que deja al país con escaso leverage o poder negociador frente a sus socios, advirtió el académico de la Universidad de Harvard, Pol Antràs.
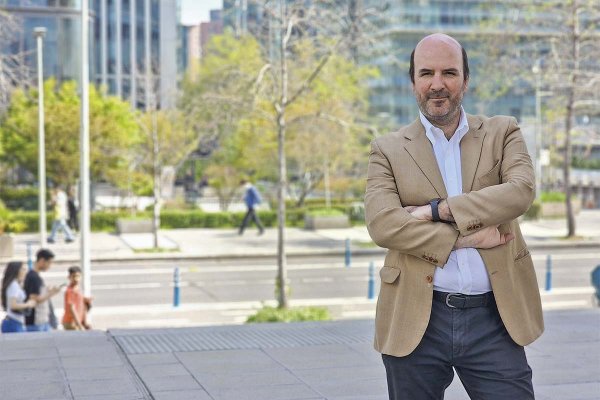
El economista español será el principal expositor del Día del Comercio Global de CSAV, que se celebrará este miércoles bajo el lema “Chile frente al nuevo orden”. En conversación con DF, Antràs ahondó en la transformación que atraviesa el comercio mundial y descartó que se esté produciendo una desglobalización. A su juicio, lo que está ocurriendo es una reorganización de los flujos comerciales y de las cadenas globales de valor, cada vez más determinada por la geopolítica.
En ese contexto, Antràs dijo que comprende que países como Chile se acerquen pragmáticamente a EEUU para minimizar costos de corto plazo, sin asumir compromisos duraderos. A su juicio, Beijing podría entender esa estrategia sin que se ponga en riesgo la relación bilateral.
- Por cerca de tres décadas, el comercio mundial avanzó bajo una lógica de creciente integración, reducción de barreras y expansión de cadenas globales de valor. ¿Ese orden quedó definitivamente atrás o es posible retornar a ese modelo de globalización?
- En primer lugar, la experiencia de los ‘80, ‘90 y los 2000 difícilmente se repetirá. Fue un período de globalización creciente. Los indicadores básicos de globalización -el porcentaje de ventas al exterior y de compras provenientes del exterior- crecieron con fuerza durante ese período y se han mantenido bastante estables desde 2009-2010.
Es difícil tener otro crecimiento tan brutal en el corto plazo. Pero hay una diferencia entre decir esto y decir que el mundo se va a desglobalizar. La tesis de la desglobalización es muy atractiva, pero los datos no la respaldan.
No veo que haya cambios en la economía mundial que lleven a otra fase muy globalizadora. No me parece que la IA vaya a ser una tecnología propensa a generar comercio internacional como las tecnologías de la información y la comunicación (TIC). Esa evolución sí que fue muy importante para la hiperglobalización.
Hay muchas fuerzas geopolíticas que se presentan como desglobalizadoras, pero yo las veo como factores que están cambiando las reglas de la globalización.
“EEUU tiene opiniones mucho más formadas sobre qué tipo de decisiones tiene que tomar el gobierno chileno respecto de infraestructura o de sus relaciones con China”.
- ¿De qué se trata ese cambio?
- Hasta hace 10 o 15 años se entendía que había beneficios al entrar a estas cadenas de valor global, como aumentar el valor añadido o los beneficios de productividad. Eso llevó a los gobiernos a negociar en la Organización Mundial del Comercio (OMC) y negociar acuerdos bilaterales.
Obviamente, luego está la discusión sobre cómo se reparten los beneficios del comercio y qué políticas domésticas pueden implementarse para mitigar sus efectos negativos sobre quienes resultan perjudicados. Pero era una estrategia bastante sencilla: abrirnos, acuerdos... y EEUU y las grandes potencias fomentaron esto desde la Segunda Guerra Mundial.
Desde mediados de la década de 2010, con el Presidente Trump sobre todo, esto cambia. De golpe, en EEUU -podemos debatir hasta qué punto se justifica o no- hay una visión de que los costos de la globalización fueron muy elevados. Se señala a China y se plantea que el proceso de globalización había disminuido el peso y la importancia de EEUU.
Aunque, si miras el porcentaje del Producto Interno Bruto (PIB) mundial que representa EEUU, no ha bajado del 25%. Es un país muy rico. Pero es cierto que la pérdida de trabajo manufacturero y las desigualdades regionales han sido cosas que se han relacionado mucho con el comercio internacional y, sobre todo, con el crecimiento de China.
Además, el crecimiento de China no es solo económico, sino también geopolítico: influencia en otros países, infraestructura, inversión directa, etcétera. Eso genera en EEUU la idea de que hay que cambiar el modelo y que la globalización de los ‘90, basada en el Consenso de Washington, es peligrosa para el país.
El mundo es uno donde las grandes potencias, especialmente EEUU -pero parece que esto se está contagiando-, afrontan los acuerdos comerciales como lo hace el sector privado: “Vamos a intentar sacar el mejor negocio posible de este acuerdo. No vamos simplemente a que nuestras empresas puedan vender. Si ellos quieren vender en nuestro mercado, lo voy a limitar o voy a hacer que tengan que invertir en mi país”. Es una negociación mucho más mercantil, lo cual es peligroso en un marco político donde la diplomacia y ciertas reglas no se están siguiendo.
Aunque una gran parte del comercio mundial aún se regula por las normas de la OMC, ha perdido el respeto de muchos países y está en peligro de muerte, francamente.
Por ejemplo, las relaciones entre EEUU y Chile han cambiado mucho. Lo hemos visto con estos aranceles del 12,5% y con el hecho de que EEUU tiene opiniones mucho más formadas sobre qué tipo de decisiones tiene que tomar el gobierno chileno respecto de infraestructura o de sus relaciones con China.
La geopolítica ha invadido la toma de decisiones en política comercial.
- Hablo de cifras que no respaldan la desglobalización...
- Si le preguntas a 10 economistas cuál es la medida más común para medir la globalización, te dirán que es el ratio de comercio a PIB mundial. El porcentaje de exportaciones sobre producción, el porcentaje de importaciones sobre compras. Esas series -las voy a mostrar cuando vaya a Santiago- no han bajado. Subieron mucho hasta 2010, con la crisis financiera bajaron, pero están bastante estables.
Si miras a EEUU, en el año 2016, al principio de la guerra comercial, más del 20% de sus importaciones venían de China. Hoy están en el 7% u 8%, menos de la mitad.
Puedes decir: “Esto es desglobalización, ya no estamos comprando en China”. No, porque todo lo que ha bajado de China ahora viene de otros sitios. No es que se produzca domésticamente. Han subido las importaciones de México y sobre todo las de Vietnam, Taiwán y Tailandia. Por tanto, ha habido una reorientación. No es desglobalización, es una reorganización de los flujos comerciales, de las cadenas de valor globales.
Además, en los datos vemos un marcado componente geopolítico. Crecen los flujos entre países que son geopolíticamente próximos, y los flujos que bajan son flujos entre países que están más distanciados.
- ¿Hay un cambio en las cadenas de valor?
- Ya lo hemos visto a nivel de localización. Estoy hablando de una reorganización económicamente súper significativa.
Por otro lado, las exportaciones chinas se vendían en EEUU y China no logra absorber eso porque tienen poca demanda interna. Eso ha generado lo que a veces se llama el China Shock 2.0, donde muchos mercados están viendo un incremento muy notable de importaciones chinas.
La reorientación de las exportaciones chinas es equivalente a poco más del PIB chileno. Hablamos de una reorganización de flujos comerciales de casi US$ 400 mil millones. Gran parte de este proceso lo llevan a cabo las mismas multinacionales. Empresas que operaban en China y que vendían a EEUU han movido ciertas operaciones a Vietnam y México, por ejemplo.
“La reorientación de las exportaciones chinas es equivalente a poco más del PIB chileno. Hablamos de una reorganización de flujos comerciales de casi US$ 400 mil millones”.
- ¿De qué otra forma influyen los intereses de China en esta reconfiguración?
- Es una relación peculiar, porque China entiende que, especialmente en el actual contexto macroeconómico, necesita mantener abiertos los canales y el acceso a mercados, para importar numerosas materias primas, etcétera. Por tanto, en algún sentido, son los que están intentando mantener la OMC y unas reglas del juego que puedan mantener esta globalización.
Por otro lado, muchas de las políticas que los países están siguiendo -que no están necesariamente acordes con las reglas del juego- son reglas que ellos mismos ya habían roto. Política industrial, subsidios, etcétera. China fue muy agresiva en la fase creativa y eso obviamente generó animadversión por parte de muchos países.
- ¿Es realmente un reordenamiento en bloques?
- Los últimos tres o cuatro años hemos visto precisamente una reorganización en bloques, pero no es tan simple.
EEUU no parece estar mucho en la labor de crear y generar este bloque de países amigos. Lo intentan, pero lo hacen de una manera que genera mucha animadversión. Habrá países que no tienen una alternativa, pero otros países la tendrán.
Por ejemplo, si EEUU obliga a Chile a elegir entre su bloque y el de China, la decisión no es obvia. Históricamente ha sido aliado de EEUU, pero sus exportaciones a China duplican las destinadas al mercado estadounidense. Comercialmente, perder el vínculo con China sería mucho más costoso, aunque el comercio es solo una parte de la historia.
Uno esperaría que un gobierno estadounidense intentara crear bloques atractivos y construirlos mediante la diplomacia. Sin embargo, no es lo que estamos viendo.Es básicamente una negociación con una pistola en la cabeza: “Tienes que hacer esto, no puedes vender ese puerto ni instalar ese cable”.
En el corto plazo, puede ser efectivo, como vimos en Europa, donde el acuerdo comercial se negoció bajo la presión de Ucrania. Pero en el largo plazo, temo que esa estrategia tan agresiva puede generar un bloque muy pequeño con EEUU cada vez más aislado y el mundo aprendiendo a comerciar sin su peso en el comercio internacional.
Hacerse imprescindible
- ¿Cómo un país pequeño como Chile navega estas aguas?
- A nivel comercial, parece más importante que nunca tener lo que en inglés se llama leverage: una palanca o poder negociador.
En este momento, al menos por los datos que he visto, desgraciadamente, Chile no tiene mucho poder negociador.
Es un país que está muy abierto y obviamente se ha beneficiado mucho. Pero, a pesar de estar abierto, en su estructura económica, sobre todo en el sector exterior, está súper concentrado.
Hay países con una estructura comercial muy concentrada, pero que sí tienen leverage porque venden algo que realmente no se puede encontrar en ningún otro sitio. Taiwán, por ejemplo, tiene bastante leverage con los semiconductores.
Es verdad que el cobre es algo importante, pero Chile no tiene el monopolio y tanto EEUU como China tienen fuentes alternativas, incluso domésticas.
Cuando comparas la dependencia de Chile respecto de otros países con la que estos tienen de Chile, el país aparece muy abajo en el ranking mundial de poder negociador. Eso no era tan importante en un mundo donde negociabas pactos bilaterales y, en Suiza, los acuerdos de las fases de la OMC. Pero ahora lo más importante es tener leverage para no tener la amenaza frecuente de que, si no hacemos esto para tal país, nos van a meter aranceles del 12,5%.
Por tanto, creo que estrategias que intenten aumentar ese leverage serán las que van a tener un retorno de cara al futuro.
¿Cómo se hace esto? No conozco demasiado la estructura productiva, educativa, etcétera, de Chile como para decir qué es lo que tiene que hacer exactamente. Pero hay que intentar hacerse imprescindible en algunas cosas. Identificar los activos que tiene Chile que son particularmente singulares e intentar invertir en ellos, fomentarlos.
Todo el mundo sabe que no es ideal tener una estructura concentrada. Por lo tanto, no es simplemente diversificar, es intentar identificar los cuellos de botella en cadenas de valor globales y en qué cosas Chile puede aportar, para fomentarlos y explotarlos en las negociaciones.
- El gobierno de José Antonio Kast ha dado bastantes señales de acercamiento a EEUU. En estas circunstancias, ¿es oportuno o sería más sabio esperar y ver?
- Es una pregunta difícil porque, más que económica, es una pregunta de estrategia política.
Se está tratando con un Presidente (Trump) volátil en la toma de decisiones y que además está en una situación política interna un poco delicada. Lo sabremos más en unas semanas, pero las encuestas parecen indicar que su popularidad es baja y que puede tener la toma de decisiones muy limitada a partir de noviembre.
Entonces, si anticipas que las cosas van a cambiar en el corto o medio plazo, un gobierno lo que va a intentar hacer es minimizar los costos a corto plazo.
Así interpreto, a nivel bastante general, por qué países como Chile o bloques como la Unión Europea, a pesar de que los acuerdos que han firmado son profundamente poco populares, han hecho esto, porque saben que no se están comprometiendo a algo a largo plazo.
Eso es difícil de explicar a veces a la gente. Cuando se firmó el acuerdo EEUU-Europa, yo estaba indignado. ¿Cómo puede ser que Europa se baje los pantalones así? Pero a veces hay que ser pragmático.
Estoy seguro de que, en la medida en que Chile haga este acercamiento, cuando el gobierno hable con los chinos, se puede explicar esta situación. Yo creo que el gobierno chino entiende esta situación, no totalmente, pero de manera que no se pone en gran peligro las relaciones bilaterales.
- ¿Hay espacio para que Chile logre un equilibrio en sus relaciones comerciales con China y EEUU o será permanentemente presionado a optar?
- Si me preguntas a mediados de noviembre, lo tendré más claro. Una continuación de los republicanos con bastante poder puede hacer que estas presiones no desaparezcan. Pero, si más adelante cambia el gobierno, aunque sea con un nuevo Presidente republicano, veremos qué pasa.
Creo que habrá muchos países como Chile que tendrán que encontrar una manera de coexistir con esta situación, y lo harán. En la medida en que los gobiernos estadounidenses sean más razonables en esas estrategias, creo que se logrará.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Francisca Guerrero