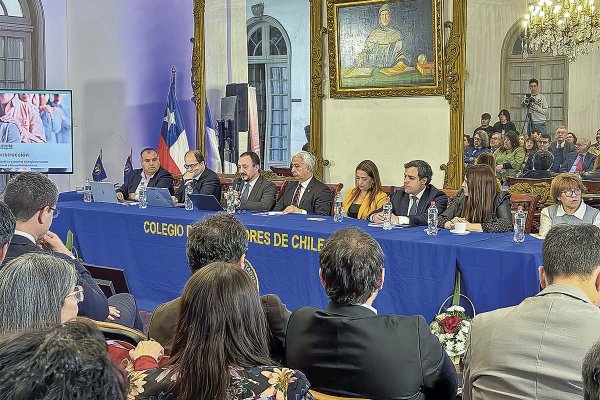
Finalmente, el Tribunal Constitucional (TC) dio a conocer la jornada de este viernes la esperada sentencia del control obligatorio de constitucionalidad de la Ley de Reconstrucción, principal reforma económica impulsada por el gobierno de José Antonio Kast y cuyo único trámite pendiente antes de su publicación era justamente el pronunciamiento del TC.
Así, en un fallo de 103 páginas, el organismo visó prácticamente la totalidad de las normas -el proyecto considera entre lo principalmente una rebaja del impuesto corporativo desde 27% a 23%, la reintegración del sistema tributario, el fin de las contribuciones para la vivienda principal de adultos mayores y un régimen de invariabilidad tributaria para inversiones desde US$ 50 millones, por citar algunas-, exceptuando -por supuesto- las que ya habían sido declaradas inconstitucionales durante los meses de julio y agosto a solicitud de distintos actores, como una parte de la invariabilidad tributaria y la compensación del Estado a los titulares de proyectos a quienes se les anulara una Resolución de Calificación Ambiental (RCA) ya aprobada.
Sin embargo, el fallo del TC sorprendió en uno de los artículos: declaró inconstitucionales algunos pasajes del nuevo artículo 36 bis, que norma algunas condiciones especiales de gestión para que el gobierno entregue compensaciones a las municipalidades por el impacto financiero de la exención de las contribuciones de bienes raíces para adultos mayores de 65 años.
En específico, la ley despachada por el Parlamento establecía que para que se liberaran los US$ 200 millones para compensar a los municipios anualmente se debían cumplir dos condiciones.
La primera, haber entregado íntegra y oportunamente la información mensual exigida por el artículo 70 de la ley N° 21.306 (la nómina de trabajadores y honorarios con sus respectivas remuneraciones); y la segunda, acreditar anualmente, al 15 de abril del año respectivo, una reducción de, a lo menos, un 30% en el plazo promedio de tramitación de los permisos municipales, respecto del promedio correspondiente al período entre el año 2023 y el 2025.
El TC declaró inconstitucional ambos incisos, por lo que instruyó eliminarlos de la ley que se publicará prontamente en el Diario Oficial.
Esto no significa que el Gobierno Central no compensará a los municipios por la pérdida de recursos por el nuevo beneficio tributario, sino que no podrá -según el TC- supeditarlo a determinados cumplimientos en materia de gestión.
El otro artículo que se cae
Asimismo, el TC determinó eliminar el inciso sexto del artículo décimo séptimo transitorio, que regulaba un mecanismo transitorio vinculado al Fondo Común Municipal (FCM), que permitía que durante 2027 y 2028 los municipios dejaran de aportar al Fondo Común Municipal determinados ingresos propios permanentes hasta compensar la pérdida producida por la exención del impuesto territorial.
En el detalle, dicho artículo establecía que las municipalidades no estarán sujetas a la obligación de aportar al FCM los ingresos propios permanentes que se deriven del exceso de recaudación que perciban hasta completar la reducción de la recaudación producto del fin de las contribuciones para la vivienda principal de mayores de 65 años. El referido exceso se determinará comparando el total recaudado por concepto de patentes comerciales y tarifas de aseo morosas del año inmediatamente anterior a la entrada en vigencia del artículo 35 de la presente ley (que norma la compensación a los municipios), con el total recaudado por el mismo concepto en los años 2027 y 2028.
Lo que viene
Ahora, solo resta la firma del Presidente de la República, José Antonio Kast, para que la Ley de Reconstrucción se transforme en ley, al publicarse en el Diario Oficial. Aquello debería ocurrir en los próximos días.
El hecho de que la ley se promulgue en octubre tiene implicancias relevantes de cara a su implementación, ya que modifica el cronograma para la puesta en marcha de algunas medidas transitorias, dado que el anhelo inicial del gobierno era que la norma estuviera publicada en la primera quincena de septiembre.
A diferencia de algunos cambios permanentes que entran en efecto en un año específico, como la rebaja del impuesto corporativo o la invariabilidad tributaria -ambos desde 2027-, hay otros que entran en vigor el primer día del mes posterior a la publicación de la ley en el Diario Oficial. En este caso, sería el 1 de noviembre.
Desde ese día aplicaría el nuevo crédito tributario para incentivar el empleo de las empresas exportadoras de servicios de la economía del conocimiento; la reducción de 0,25% a 0,23% la tasa de los Pagos Provisionales Mensuales (PPM) de las empresas en el Régimen PYME; la nueva facultad para que el Servicio de Impuestos Internos (SII) pueda cruzar información con otras instituciones del Estado con motivos de fiscalización; y las modificaciones a la franquicia tributaria del Servicio Nacional de Capacitación y Empleo (Sence).
Otros casos relevantes son el mecanismo de repatriación de capitales a cambio de un impuesto con tasa mixta de 7% a 10%, que estará disponible a partir del primer día del tercer mes siguiente a la publicación. O sea, enero de 2027. Y estará vigente por un año.
También es clave la ventana transitoria que permite retirar fondos acumulados desde fondos como el STUT y el FUR pagando un impuesto único de 10%, que regirá durante ocho meses desde el debut de la ley. Así, por ejemplo, si se publica en octubre, la opción estará disponible hasta junio.
La rebaja temporal por un año del 50% del impuesto a las donaciones entraría a regir el 1 de diciembre de este año, basado en la escritura pública otorgada dentro de un año desde el primer día del mes subsiguiente a la publicación de la norma. El mismo plazo de vigencia y duración aplica para la suspensión del IVA a la vivienda.
Otro hito que se activará es que durante 180 días corridos (seis meses) operarán las facilidades de pago y condonación de intereses y multas de parte de la Tesorería General de la República, para convenios de pago con condonación de hasta 100% de intereses y 80% de multas para deudas vencidas al 31 de diciembre de 2025.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro
 {{/if}}