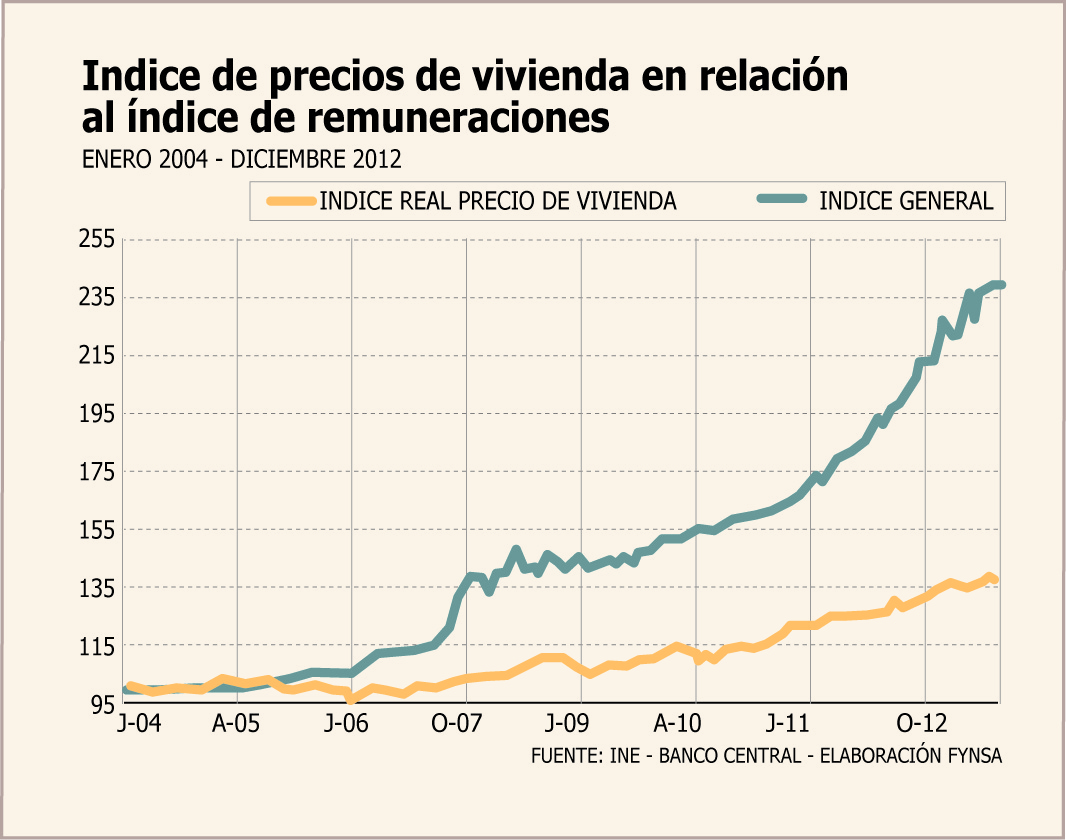
Analizando variables como la evolución de los salarios reales en los últimos años, el ingreso promedio de las familias y el crecimiento de los créditos hipotecarios, desde Fynsa descartan la existencia de una burbuja inmobiliaria en el mercado local.
Lo anterior se apoya en que los fundamentales del sector “no muestran un desacople del índice real de precios y el salario real en los últimos años”, variables que actúan como un termómetro de la industria. Por su parte, el crecimiento de las colocaciones medido por los créditos hipotecarios “está en línea con el crecimiento de la actividad económica, descartando que se esté configurando un escenario especulativo en torno al precio de las viviendas producto de un mayor acceso al crédito”.
Según el departamento de estudios de la intermediaria, “los múltiplos de la industria se encuentran en sus niveles normales lejos de una burbuja”, agregando que lo se está experimentado en el sector “es un boom producto de un mayor dinamismo de la actividad económica”.
Una de las variables que permiten medir si el sistema está al borde de un relajamiento crediticio, y que es indicio de una burbuja, es el nivel de morosidad.
Morosidad a la baja
En los últimos años la morosidad ha reflejado una marcada tendencia a la baja, sostenida por un mayor dinamismo de los salarios, producto de la mejora del empleo. Dado esto, “podemos concluir que a nivel crediticio no hay indicios de una burbuja inmobiliaria y lo que sé está observando es propio del dinamismo de la actividad económica”.
Asimismo, el reporte sostiene que la evolución de los precios de las viviendas en términos reales han experimentado tasas de crecimiento por sobre el 30% en los últimos 8 años, evidenciándose en mayor medida a partir del 2009 denotando tasas por encima del 35%. “Este mayor dinamismo, se explica principalmente a una mejora relativa de la actividad económica que ha venido acompañada de menores tasas de interés a nivel de créditos hipotecarios, las cuales pasaron de un 8% en UF en el 2000 ha situarse actualmente en torno al 4,5%”, subrayan.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste