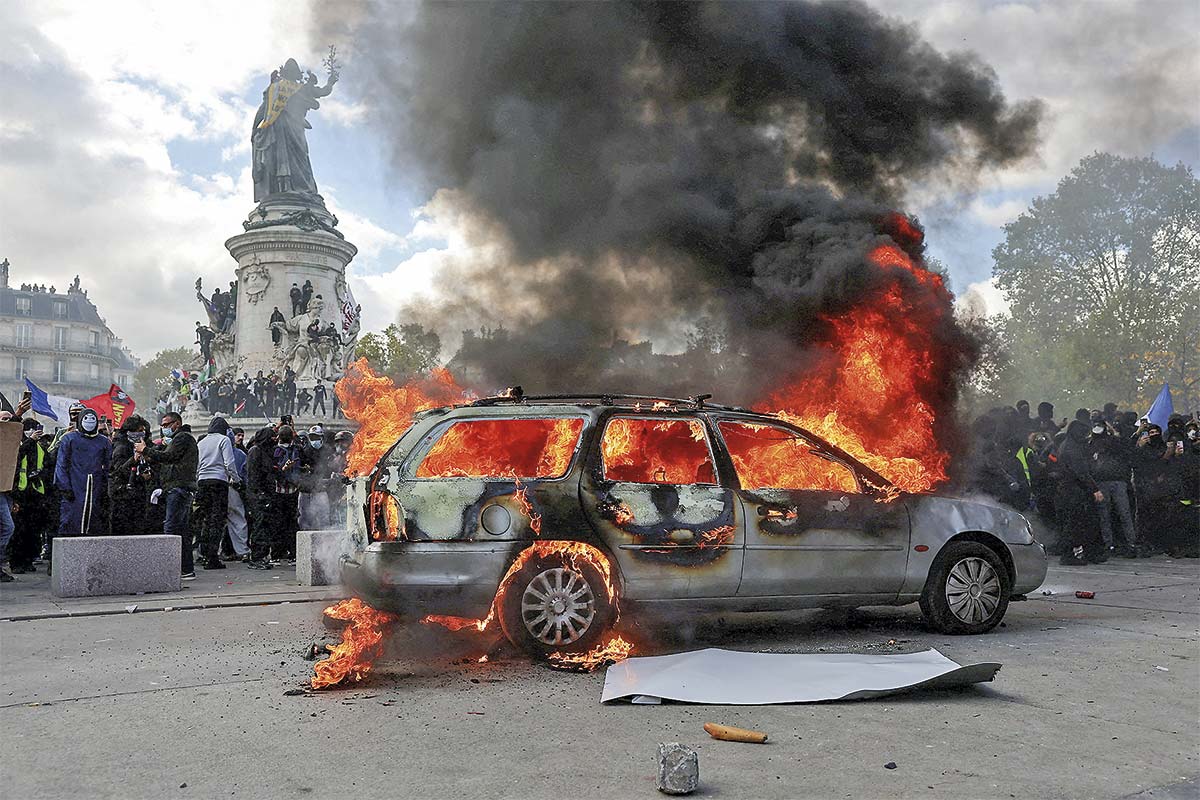
Vehículos incendiados, vitrinas destrozadas y columnas de humo negro sobre París. Las imágenes de violencia que recorrieron Francia durante el fin de semana dejaron al descubierto una crisis que trasciende las calles. La segunda mayor economía de Europa enfrenta una encrucijada cada vez más difícil de resolver, ante la necesidad de contener una deuda pública creciente y reducir su elevado déficit fiscal, mientras el descontento social y la fragmentación política amenazan con frustrar cualquier intento de ajuste.
Las protestas, que reunieron entre 550.000 y 800.000 personas en todo el país, según las estimaciones de autoridades y organizadores, sumaron a trabajadores y pensionados a las movilizaciones que los estudiantes venían protagonizando desde semanas atrás. Este lunes, manifestantes bloquearon los accesos al Museo del Louvre, impidiendo su apertura habitual.
Las ciudades francesas permanecieron tranquilas durante la noche del lunes y madugrada de este martes bajo los toques de queda impuestos tras las escenas de caos del pasado fin de semana, mientras los grupos de protesta anunciaban una nueva ronda de manifestaciones para el próximo sábado.
La magnitud de las movilizaciones aumentó la presión sobre el Gobierno de Emmanuel Macron, que además hace frente a las presiones de los mercados financieros.
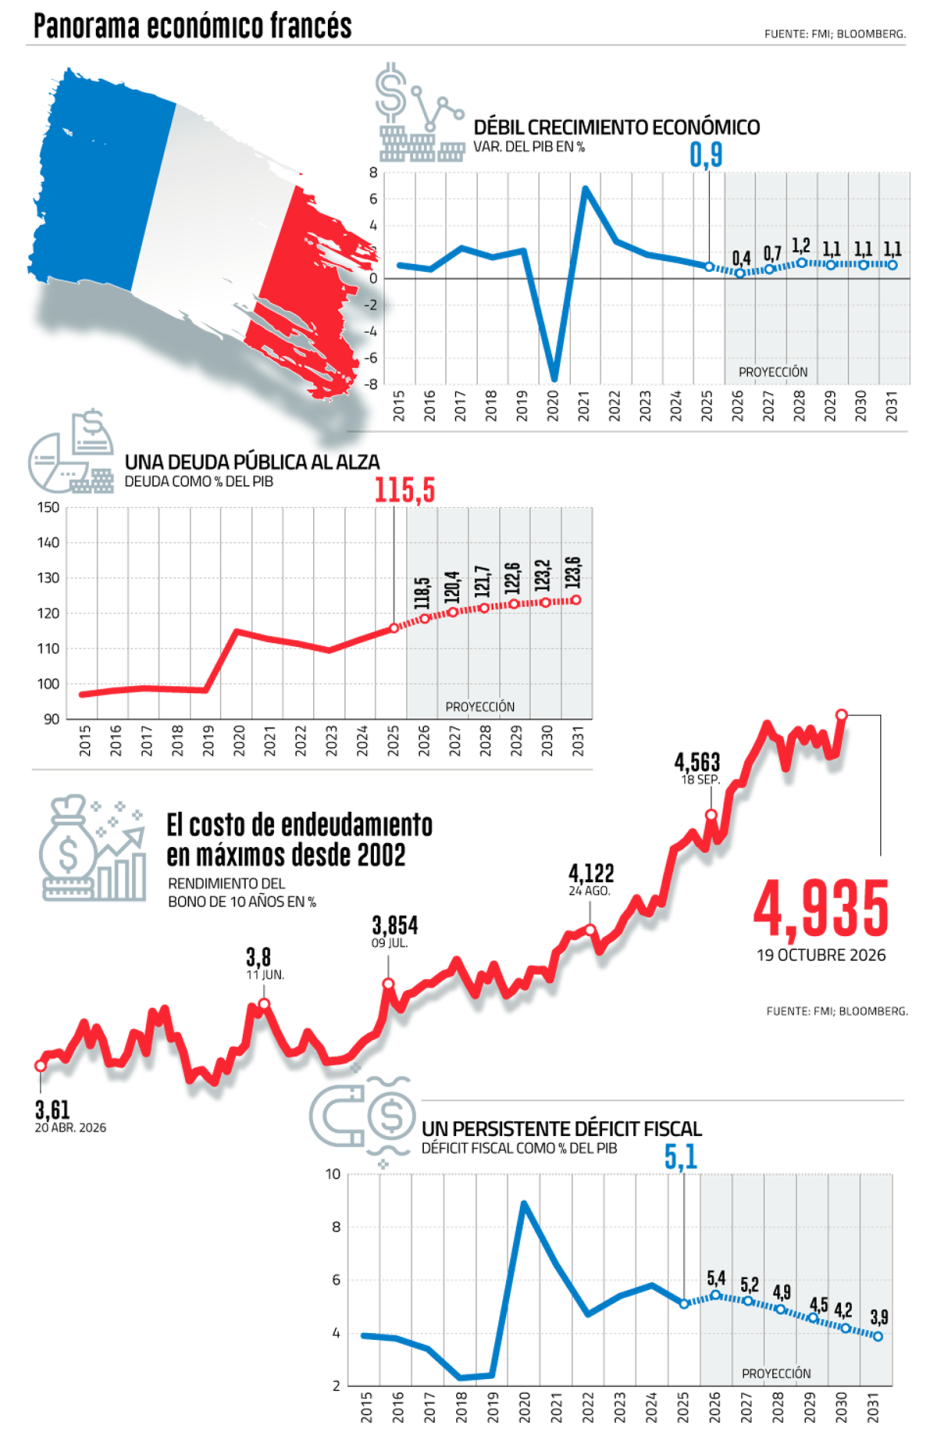
Este lunes, el rendimiento del bono soberano francés a 10 años cerró en 4,935%, su nivel más alto desde 2002, mientras el diferencial respecto de su equivalente alemán rondó los 145 puntos básicos y en la mañana del martes llegó a 153, el diferencial más amplio desde el 2 de octubre.
La reacción profundizó una tendencia que venía desarrollándose ante las dudas sobre la sostenibilidad de las finanzas públicas y la capacidad del Ejecutivo para revertir su deterioro. Desde comienzos del segundo semestre, el rendimiento del bono ha aumentado 131 puntos básicos, desde el 3,629% registrado a principios de julio.
La tensión coincide con un momento decisivo para el Gobierno francés, que busca aprobar un presupuesto para 2027 con ajustes por 43.000 millones de euros (US$ 48.201 millones). Sin embargo, enfrenta una Asamblea Nacional dividida entre la izquierda, el oficialismo de centro y la derecha radical, sin mayorías absolutas. A seis meses de las elecciones presidenciales, la resistencia a los recortes dificulta la consolidación fiscal y aumenta la inquietud de los mercados.
Un costoso Estado
Según el FMI, la deuda pública francesa se situaría cerca del 119% del PIB en 2026, mientras el déficit fiscal alcanzaría el 5,4% del producto, ampliamente por encima del límite del 3% establecido por las reglas europeas.
Uno de los principales desafíos es el elevado peso del Estado. “El gasto público alcanzó un impresionante 57,3% del PIB en 2025, alimentando déficits estructurales persistentes, mientras el crecimiento económico ha sido modesto”, advirtió a DF el analista senior del European Policy Centre, Philipp Lausberg.
Una parte importante de los recursos se destina a financiar el sistema de protección social. Según el Consejo de Orientación de las Pensiones, el gasto previsional alcanzó los 422.200 millones de euros en 2025, equivalentes al 14,1% del PIB y aproximadamente una cuarta parte del gasto público.
A ello se suman los desembolsos en salud y educación, que en 2024 alcanzaron 261.000 millones y 149.000 millones de euros, respectivamente, según el instituto estadístico francés INSEE. En conjunto, ambas áreas absorbieron otra cuarta parte del gasto público francés, con un desembolso que superó el PIB anual de Chile.
El problema no radica únicamente en el volumen de estos compromisos, sino también en la dificultad política de modificarlos y en el aumento de otras obligaciones presupuestarias.
Entre ellas destaca el encarecimiento del financiamiento público. Según las previsiones del Gobierno francés, la carga de intereses de la deuda pública aumentaría desde 79.200 millones de euros en 2026 hasta 91.200 millones en 2027, restando recursos que podrían destinarse a otras prioridades.
Para el director del European Centre for International Political Economy (ECIPE), Fredrik Erikson, la situación responde a una combinación de bajo crecimiento estructural y un gasto público cada vez más difícil de controlar.
“Francia todavía no ha conseguido convencer a los mercados de que tiene una idea plausible de cómo gestionar este cambio mediante menores déficits y un mayor crecimiento económico. Por eso los mercados se están volviendo contra Francia”, señaló.
Riesgos de alcance europeo
El deterioro de las finanzas francesas ha encendido las alertas sobre sus posibles consecuencias para Europa. En un reciente análisis , el premio Nobel de Economía, Paul Krugman, advirtió que “Francia sigue una trayectoria fiscal insostenible”, marcada por una deuda elevada y déficits persistentes. El economista identifica en el sistema de pensiones uno de los principales obstáculos para corregirla y advierte que, al no controlar la emisión del euro, Francia es vulnerable a una pérdida de confianza de los inversionistas que eleve sus costos de financiamiento.
Sin embargo, existen diferencias importantes respecto de la crisis del euro de 2010-2012. “La eurozona está mucho mejor equipada hoy para resistir las perturbaciones, con una supervisión bancaria más sólida y centralizada, el Mecanismo Europeo de Estabilidad y los instrumentos del Banco Central Europeo para contrarrestar la inestabilidad financiera”, sostuvo Lausberg.
Eso sí, advierte que una crisis francesa podría elevar los costos de financiamiento de otras economías endeudadas y debilitar la inversión. Krugman va más allá y alerta que, por su tamaño, Francia podría pasar de ser “demasiado grande para quebrar” a “demasiado grande para ser rescatada”.
El economista también pone en duda que el Banco Central Europeo pueda repetir la intervención que permitió contener la crisis de la década pasada. A diferencia de entonces, cuando los países afectados habían aplicado severos programas de austeridad, Francia no ha logrado encauzar sus cuentas públicas. Esto significa que “habría una enorme oposición política de los países acreedores, especialmente Alemania, a un rescate francés”, advierte Krugman, quien también anticipa cuestionamientos de aquellos que debieron asumir duros ajustes para recibir asistencia financiera.
Por ahora, ese escenario no es el que anticipan los inversionistas. “Los mercados no están descontando una crisis gigantesca en Francia, todavía. Pero observan la situación política y no ven a nadie con un plan creíble”, afirmó Erikson.
A su juicio, recuperar la confianza exige una trayectoria convincente de reducción del déficit y mayor crecimiento. Lausberg coincide, pero advierte que “es fundamental que la consolidación no se produzca a expensas de la inversión productiva, ya que un crecimiento más débil terminaría dificultando aún más la sostenibilidad de la deuda”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok






 Alto contraste
 Francisca Guerrero
 {{/if}}