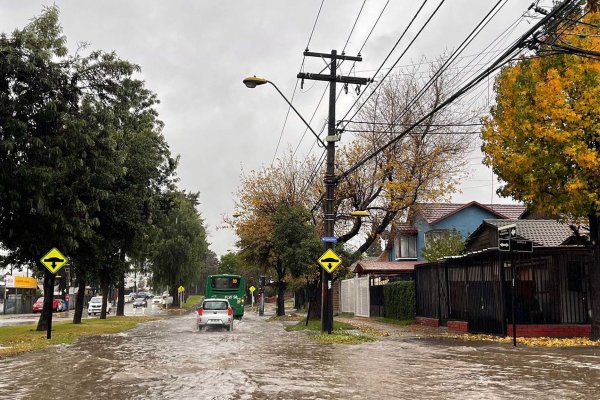
Ante las catástrofes naturales que han azotado a los hogares chilenos este año, especialmente en las últimas semanas, el Servicio de Impuestos Internos (SII) recordó que está implementando, desde el segundo semestre de este año, una serie de medidas de alivio tributario en materia de Impuesto Territorial para las personas afectadas.
Estos mecanismos, aplicables a propiedades dañadas por incendios, inundaciones, terremotos, temporales u otros eventos de similar naturaleza, siguen la lógica de las acciones adoptadas previamente por la institución en contextos similares, conforme a lo establecido en la resolución exenta N°22 de 2024.
El objetivo es que la carga tributaria sea acorde a la realidad actual de aquellos inmuebles que sufrieron una disminución relevante de su valor.
Por ello, el SII aplicará como primera medida una rebaja del impuesto territorial proporcional a las afectaciones del bien raíz.
En ese sentido, aquellos inmuebles efectivamente dañados por una catástrofe dentro de los sectores informados al SII por organismos competentes, o que posean antecedentes para que el servicio pueda acreditar su afectación, podrán acceder al beneficio.
Esta medida será automática: es decir, tras realizarse el proceso de evaluación de la propiedad, el SII proporcionará la rebaja a los beneficiarios sin necesidad de una solicitud adicional.
De igual manera, aquellos contribuyentes que no fueron considerados en la medida automática, podrán solicitar una revisión del avalúo del inmueble, presentando antecedentes que acrediten el daño, tales como certificados de organismos públicos, fotografías u otros documentos pertinentes.
Las personas interesadas en acceder a este beneficio deben ingresar una solicitud de bienes raíces disponible en la página web del SII. Asimismo, aquellos que requieran asistencia también podrán obtenerla mediante internet o a través de las oficinas presenciales de Impuestos Internos a lo largo de Chile.
A partir de los antecedentes entregados, el SII analizará cada caso para determinar si corresponde modificar el avalúo fiscal y/o la rebaja de las contribuciones.
Además, en caso de presentarse nuevas emergencias durante el 2026, estas medidas también podrán aplicarse a nuevos afectados.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 SII