Sin lugar a dudas, el tributario es uno de los principales componentes de la Ley de Reconstrucción, vigente en el país desde el sábado 17 de octubre.
De muestra, un botón: la norma reduce el impuesto corporativo desde un 27% a un 23%; reintegra el sistema de renta de las empresas con la tributación de sus socios; reduce transitoriamente a la mitad en impuesto a las donaciones; eliminar el gravamen de 10% que aplica a las ganancias de capital en operaciones bursátiles líquidas; suspende por un año el IVA a la venta de viviendas nuevas; y exime de contribuciones a la vivienda principal de adultos mayores de 65 años, por mencionar los principales.
Los frutos de esas modificaciones tardarán en reflejarse en la competitividad del sistema tributario chileno, que cada año evalúa y mide el centro de pensamiento estadounidense Tax Foundation.
De hecho, el organismo con sede en Washington acaba de publicar su nuevo conteo en base a información del ejercicio 2025, que servirá como base de comparación para evaluar los impactos de las futuras modificaciones.
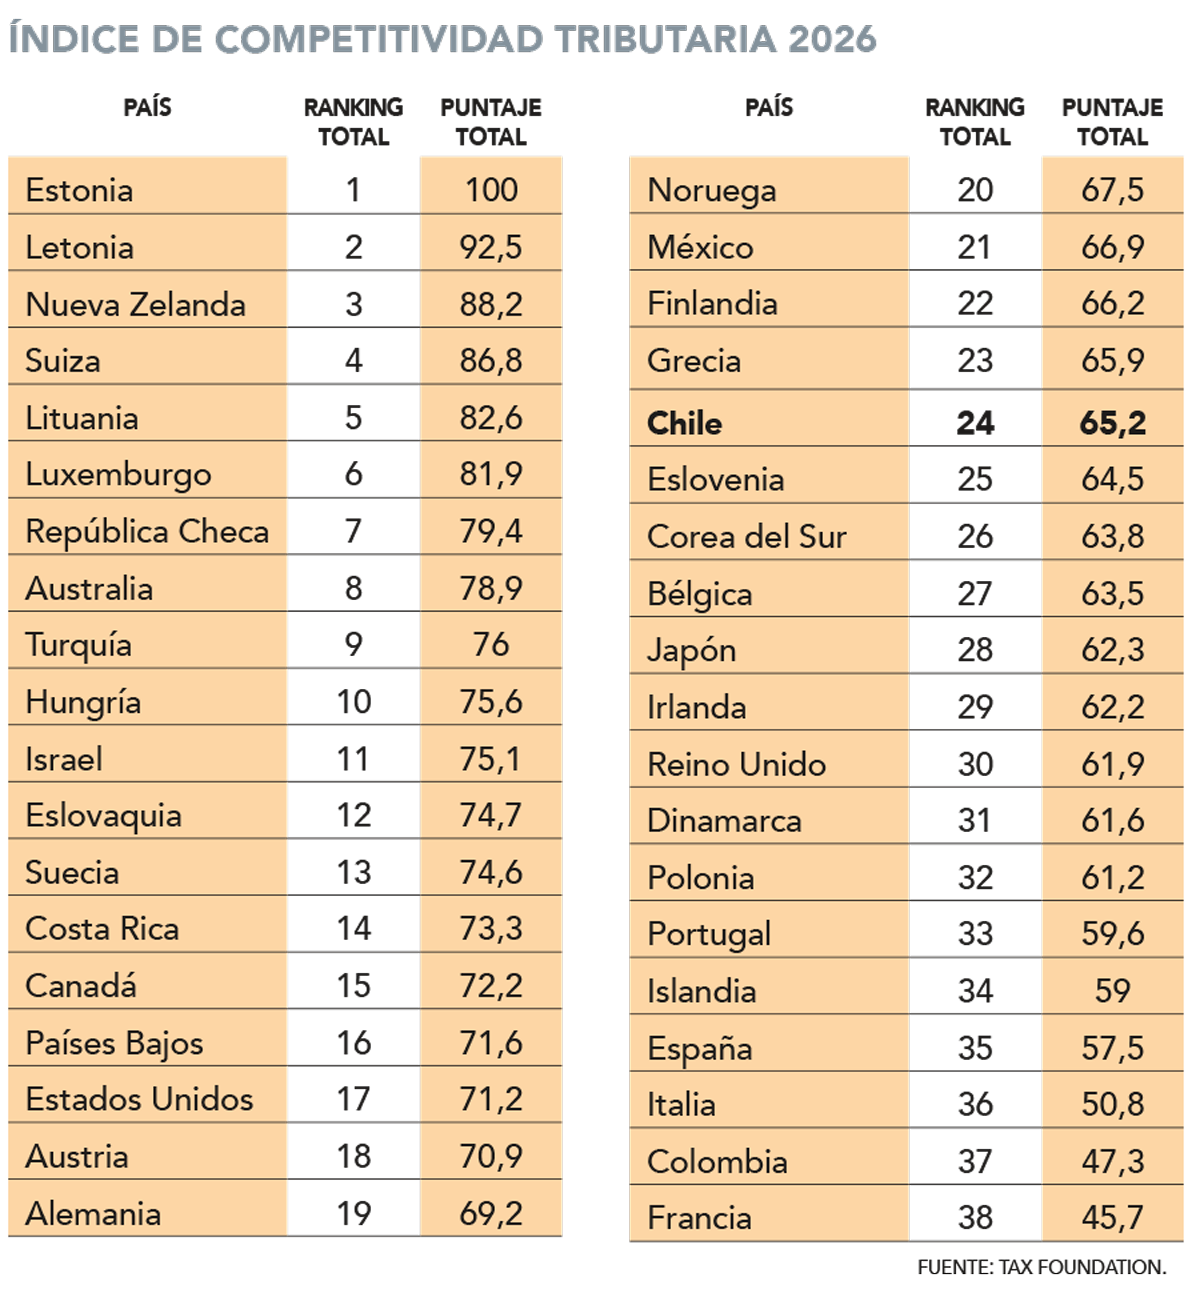
Así, Chile se ubicó en la posición número 24 entre 38 sistemas tributarios evaluados, el mismo escalafón de hace un año y consolidándose en la parte media-baja de la tabla.
De esta manera, el país se ubica por sobre naciones como Eslovenia, Corea del Sur, Japón, Reino Unido, España, Italia y Francia, y se acerca a pares como Grecia, Finlandia, México, Noruega y Alemania (ver tabla).
Para realizar este trabajo, el think tank analiza dos factores de los sistemas impositivos: su competitividad y su neutralidad.
En el primer punto, se define como “competitivo” un régimen fiscal con tasas de impuestos marginales bajas que ayuden a incentivar la inversión “en un mundo globalizado donde el capital es altamente móvil”.
Mientras que la metodología del reporte define la neutralidad como un sistema que “simplemente busca recaudar la mayor cantidad de recursos con el menor nivel de distorsiones económicas”. Aquello implica que no haya tratamientos favorables al consumo en desmedro de la inversión, por ejemplo.
Para medir si el sistema impositivo de un país es neutral y competitivo, el ranking analiza más de 40 variables de política tributaria.
¿Dónde Chile destaca y dónde está al debe?
Si bien Chile se mantuvo en el puesto 24 entre 2025 y 2026, su puntaje total bajó de 65,6 a 65,2 unidades y sigue bajo el promedio de la OCDE (69,7). Desde 2014 acumula una caída de siete puestos, la quinta mayor entre los 38 países, tras Colombia (11), Japón y Polonia (10) y Bélgica (8).
“El retroceso se concentra en el impuesto corporativo: Chile pasó del puesto 13 al 32, la mayor caída de cualquier país en esa categoría. En las demás categorías se movió entre siete lugares hacia abajo y uno hacia arriba”, expone el presidente de la Comisión Tributaria del Colegio de Contadores, Juan Alberto Pizarro.
El experto agrega que las debilidades de Chile son “estructurales”, ya que anota el último lugar de la OCDE en recuperación de costos (38), está en el puesto 37 en exención de dividendos extranjeros, en la casilla 36 en retenciones y también en la 36 en el número de tratados. Es, junto con México, uno de solo dos países que no eximen en general los dividendos de filiales extranjeras y tiene 37 convenios de doble tributación frente a una mediana de 79.
En cuanto a los factores que suman, Chile está en el top 5 en temas relativos a impuestos al consumo y al capital: base del IVA (puesto 3, frente a una mediana de 26); impuestos al capital y transacciones (5 frente a 24); y normas antielusión (3 frente a 14).
“El cambio metodológico de 2026 reconoce la integración parcial chilena: la Tax Foundation ahora registra la retención de dividendos neta del crédito de Primera Categoría, tal como planteó el Colegio de Contadores. Chile sale del último lugar en tributación transfronteriza (36)”, rescata Pizarro.
A nivel global, Estonia se consagró por decimotercer año consecutivo como el sistema tributario más competitivo en el conteo de Tax Foundation, merced a una tasa de impuesto corporativo de un 22% que solo grava las utilidades distribuidas; un tributo con el mismo guarismo que aplica a las rentas personales y que exime a los ingresos por dividendos; un impuesto a la propiedad que toma como base imponible el valor del terreno; y finalmente un esquema tributario que exime de tributación local un 100% de las rentas percibidas por actividades en el extranjero de contribuyentes locales.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 Sebastian Valdenegro